کسری تجاری کالایی آمریکا به ۱۳۴٫۹ میلیارد دلار رسید؛ چرا موج واردات تجهیزات هوش مصنوعی، بزرگترین کسری از مارس ۲۰۲۵ را ساخت؟
۶ آبان ۱۴۰۵ — کسری تجارت کالایی آمریکا در سپتامبر، برخلاف انتظار بازار، باز هم پهنتر شد و به ۱۳۴٫۹ میلیارد دلار رسید — بزرگترین رقم از مارس ۲۰۲۵ و سومین ماه پیاپی افزایش. نکته اصلی اما خود عدد نیست؛ ترکیب آن است: صادرات هم رشد کرد، ولی واردات کالاهای سرمایهای — همان رایانهها، نیمههادیها و تجهیزات مخابراتیِ ساخت زیرساخت هوش مصنوعی — با جهش ۷٫۵ درصدی در یک ماه، تراز را پایین کشید. این داده، یک روز پیش از انتشار رشد اقتصادی فصل سوم، پارادوکس مرکزی اقتصاد امروز آمریکا را نشان میدهد: همان سرمایهگذاریای که رشد را بالا میبرد، در حسابهای ملی کسری تجاری را هم بزرگتر میکند.
۱. چه اتفاقی افتاده است؟
اداره سرشماری آمریکا روز چهارشنبه در گزارش «شاخصهای اقتصادی پیشرفته» اعلام کرد کسری تجارت کالایی در سپتامبر با ۲٫۸ میلیارد دلار افزایش (۲٫۱ درصد) به ۱۳۴٫۹ میلیارد دلار رسیده است. اقتصاددانان در نظرسنجی رویترز و میانه برآورد بلومبرگ، کسری ۱۳۰٫۲ میلیارد دلاری — یعنی باریکشدن تراز — را انتظار داشتند؛ رقم واقعی هم بزرگتر از اجماع شد و هم در جهت مخالف آن حرکت کرد. واردات کالا با ۸٫۱ میلیارد دلار افزایش به ۳۴۴٫۱ میلیارد دلار و صادرات با ۵٫۳ میلیارد دلار افزایش به ۲۰۹٫۲ میلیارد دلار رسید. در همان انتشار، موجودی عمدهفروشی ۰٫۶ درصد بالا رفت و به ۱٬۰۱۱٫۵ میلیارد دلار رسید و موجودی خردهفروشی ۰٫۳ درصد افزایش یافت و ۸۸۵٫۳ میلیارد دلار شد.
۲. علت اقتصادی چیست؟
محرک اصلی، به گزارش بلومبرگ، واردات کالاهای سرمایهای بود: ۷٫۵ درصد رشد در یک ماه. این دسته دقیقاً همان تجهیزاتی است که موج ساخت مراکز داده و زیرساخت هوش مصنوعی میبلعد — رایانه و لوازم جانبی، نیمههادی و تجهیزات مخابراتی. رویترز همین را قاب کلیتر میکند: سه فصل پیاپی است که تجارت سهمی در رشد تولید ناخالص داخلی نداشته، چون رونق سرمایهگذاری هوش مصنوعی واردات را بالا میکشد. سازوکار حسابداری را باید درست فهمید: در حسابهای ملی، واردات از مخارج کم میشود، نه چون «بد» است، بلکه برای اینکه تولید خارجی در تولید داخلی شمرده نشود. تجهیزات وارداتیِ یک مرکز داده، همزمان در ستون «سرمایهگذاری بنگاهها» مینشیند و رشد را بالا میبرد و در ستون «واردات» تراز تجاری را پایین میکشد. پس کسری بزرگتر، این بار لزوماً نشانه ضعف تقاضا نیست؛ تا حد زیادی امضای یک رونق سرمایهگذاریِ وارداتبر است. ضلع سیاسی ماجرا هم روشن است: کاهش کسری تجاری یکی از وعدههای محوری سیاست تعرفهای دولت بوده و داده سپتامبر — دستکم در سطح ارقام اسمی کالا — در جهت مخالف آن وعده حرکت میکند؛ هرچند از یک ماه داده نمیتوان حکم نهایی درباره یک سیاست صادر کرد.
۳. دادهها چه میگویند؟
سه قید را باید کنار عدد سرخط نگه داشت. نخست، این ترازِ «کالا»ست: خدمات — بخشی که آمریکا در آن مازاد تجاری دارد — در این انتشار نیست و تصویر کامل حدود یک هفته بعد با گزارش نهایی میآید. دوم، ارقام اسمیاند و با تورم تعدیل نشدهاند؛ در سالی که قیمت انرژی و بسیاری کالاها بالا رفته، بخشی از رکورد ۱۸ماهه کسری اثر قیمت است، نه حجم. سوم، این قرائت «پیشرفته» و مقدماتی است و بازبینی میشود. با این قیدها، دو سیگنال داده محکم است: جهت غافلگیری (پهنشدن به جای باریکشدن موردانتظار) و ترکیب آن (جهش کالاهای سرمایهای). موجودیها هم تصویر را دوپهلو میکنند: انباشت سریعتر موجودی عمدهفروشی در حسابداری رشد به نفع GDP عمل میکند و میتواند بخشی از فشار خالص صادرات را خنثی کند — اما از همین داده بهتنهایی نمیتوان گفت این انباشت آمادهسازی برای فروش قوی فصل تعطیلات است یا نشانه کندشدن فروش.
۴. پیامدها چیست؟
برای رشد: رویترز میگوید داده سپتامبر نشان میدهد تجارت در فصل سوم هم احتمالاً از رشد کم کرده است؛ آزمون اصلی فرداست — برآورد پیشرفته GDP فصل سوم پنجشنبه منتشر میشود و نظرسنجی رویترز رشد ۳٫۲ درصدی سالانهشده را انتظار دارد (در برابر ۲٫۲ درصد فصل دوم)، با موتورهای سرمایهگذاری هوش مصنوعی و خرج مصرفکننده. اگر آن تصویر درست باشد، اقتصاد آمریکا همزمان «رشد قوی» و «کسری تجاری رکوردی» خواهد داشت — ترکیبی که بدون فهم سازوکار بالا، متناقض به نظر میرسد. برای فدرال رزرو، این داده بهتنهایی تصمیم امروز (ساعت ۱۴:۰۰ به وقت شرق آمریکا) را جابهجا نمیکند؛ برای بازارها هم انتشار، غافلگیری جهتدار بود اما شوک قیمتی نساخت. برای سیاست تجاری، داده یک هفته مانده به انتخابات میاندورهای، ماده خام تازهای به منتقدان تعرفهها میدهد و دولت را به دفاع از این روایت وادار میکند که وارداتِ تجهیزات، سرمایهگذاری مولد است نه نشت اقتصادی — هر دو خوانش سیاسیاند و داده، بهتنهایی، هیچکدام را ثابت نمیکند.
۵. چه چیزی هنوز قطعی نیست؟
نخست، سهم خدمات و بازبینیها: گزارش کامل تجارت میتواند رقم نهایی را جابهجا کند. دوم، سهم قیمت در برابر حجم: بدون ارقام تعدیلشده با تورم، نمیدانیم چه مقدار از جهش واردات کالاهای سرمایهای «تجهیزات بیشتر» است و چه مقدار «تجهیزات گرانتر». سوم، تداوم: معلوم نیست جهش ۷٫۵ درصدی کالاهای سرمایهای آغاز یک موج تازه سفارشهای مراکز داده است یا یک ماه پرنوسان. چهارم، اثر دقیق بر GDP فصل سوم تا انتشار فردا معلوم نیست؛ برآوردهای ردیاب رشد پس از این داده در این گزارش راستیآزمایی نشدهاند و عددی برای آنها ساخته نمیشود.
۶. جمعبندی تحلیلی
سپتامبر، ماهِ «رونقِ وارداتبر» بود: صادرات رشد کرد، سرمایهگذاری هوش مصنوعی شتاب گرفت و دقیقاً به همین دلیل کسری کالایی به بزرگترین رقم از مارس ۲۰۲۵ رسید. این داده نه سند شکست سیاست تجاری است و نه سند موفقیت آن؛ سند این است که موتور رشد فعلی آمریکا — ساخت زیرساخت هوش مصنوعی — بهشدت به تجهیزات وارداتی تکیه دارد و تا وقتی این موج ادامه دارد، کسری کالاییِ بزرگ با رشد قوی میتواند همزمان بماند. پایش بعدی روشن است: GDP فصل سوم در پنجشنبه (که سهم واقعی خالص صادرات و سرمایهگذاری را نشان میدهد)، گزارش کامل تجارت (خدمات و بازبینیها) و قرائت اکتبر — که میگوید جهش کالاهای سرمایهای تداوم دارد یا نه.
جعبه پیگیری: تحلیل کامل و روزانه اقتصاد آمریکا را در سایت اتاق تحلیل اقتصاد آمریکا بخوانید؛ ما را در اینستاگرام @useconomyanalysis دنبال کنید و از لینک بایو به کانالهای واتساپ و تلگرام بپیوندید.
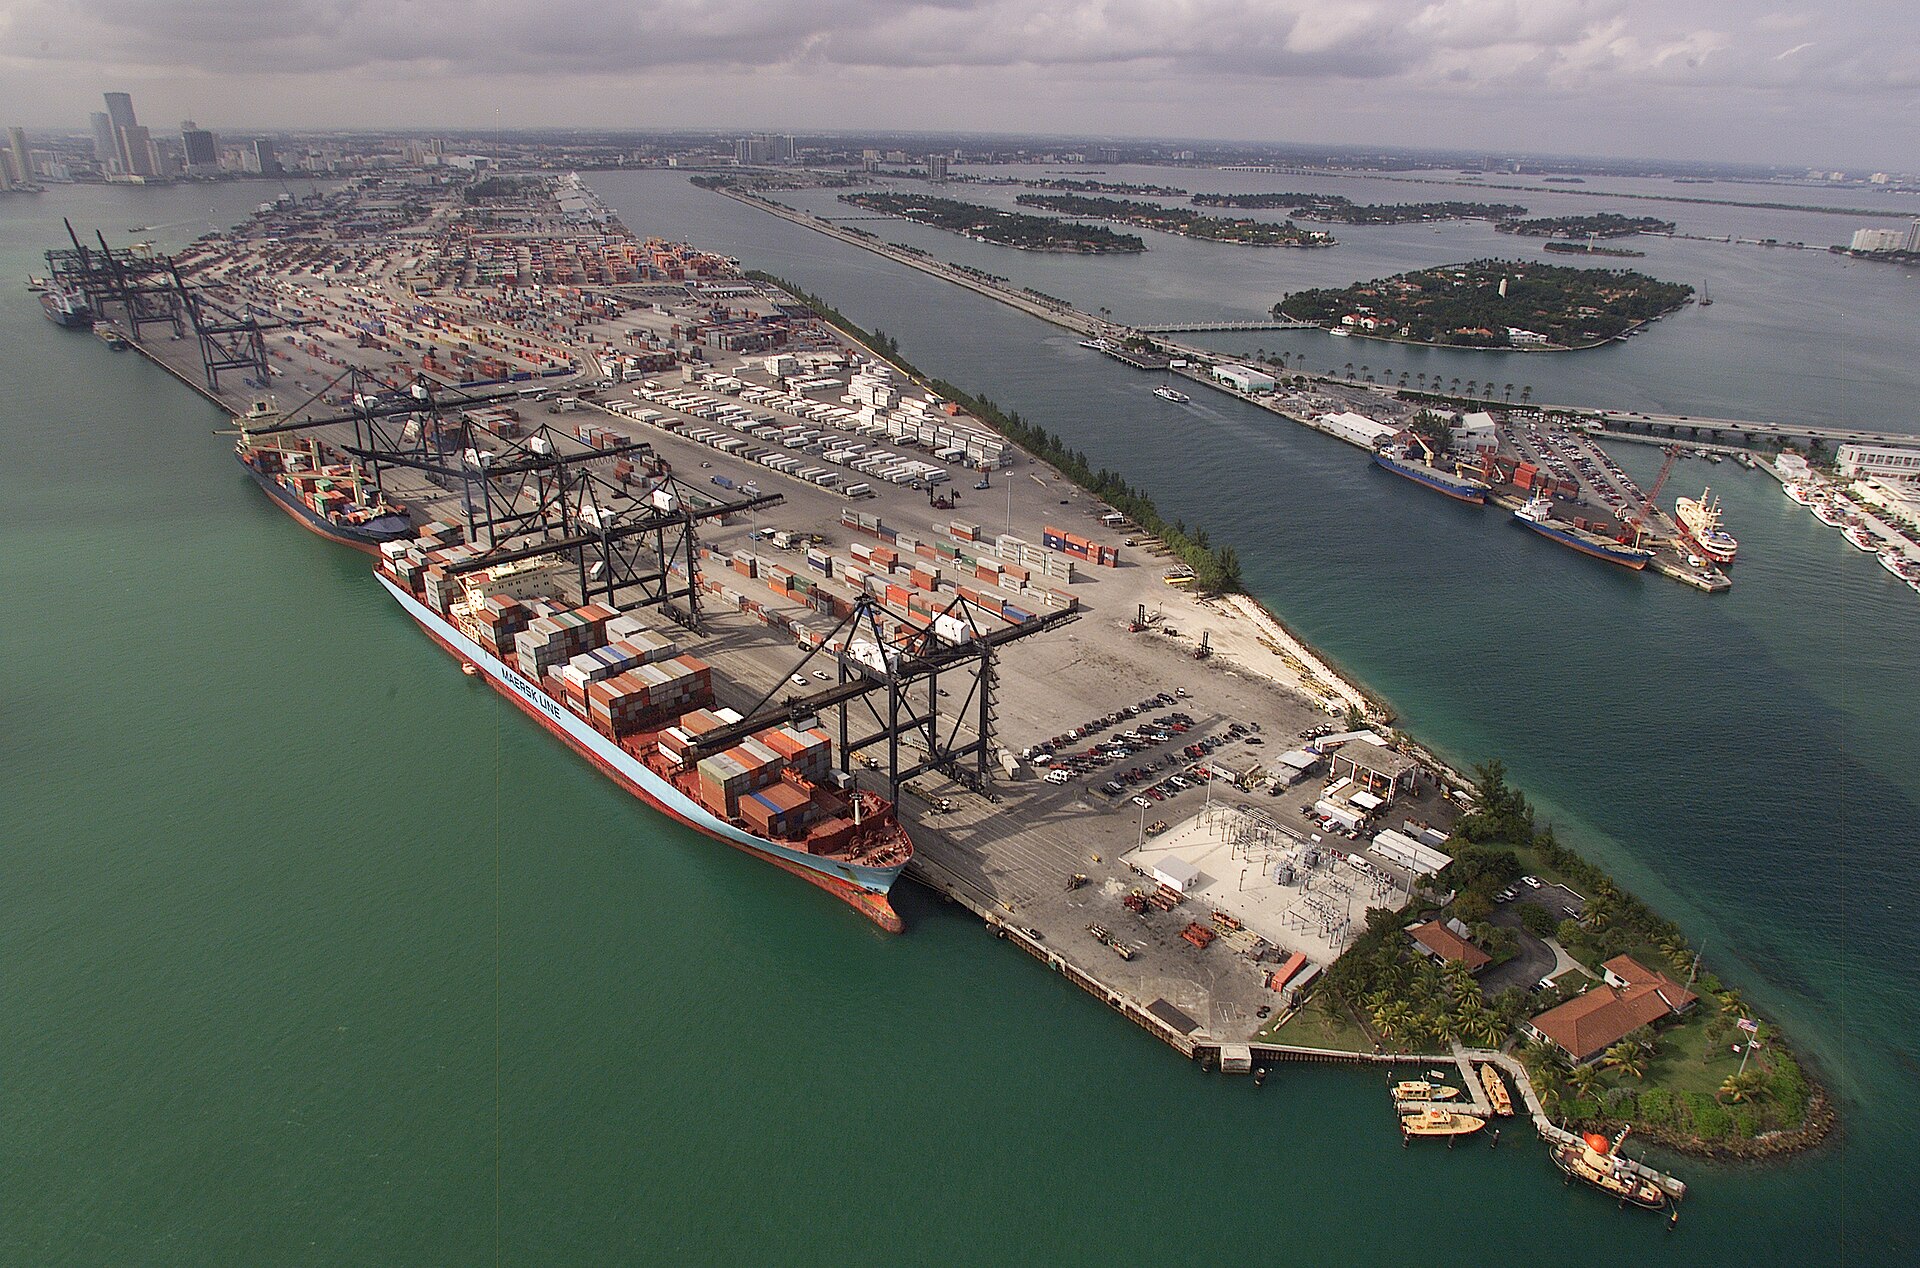
مشخصات انتشار: تاریخ انتشار: ۲۸ اکتبر ۲۰۲۶. منابع اصلی: اداره سرشماری آمریکا (شاخصهای اقتصادی پیشرفته سپتامبر ۲۰۲۶، انتشار ۲۸ اکتبر)؛ رویترز و بلومبرگ (۲۸ اکتبر ۲۰۲۶). دادهها حساس به زماناند. عکس: James R. Tourtellotte، ویکیمدیا کامنز (مالکیت عمومی) — نمای هوایی بندر کانتینری میامی.