رالی هوش مصنوعی در آستانهٔ تصمیم فدرال رزرو؛ نزدک ۱٫۲ درصد بالا رفت
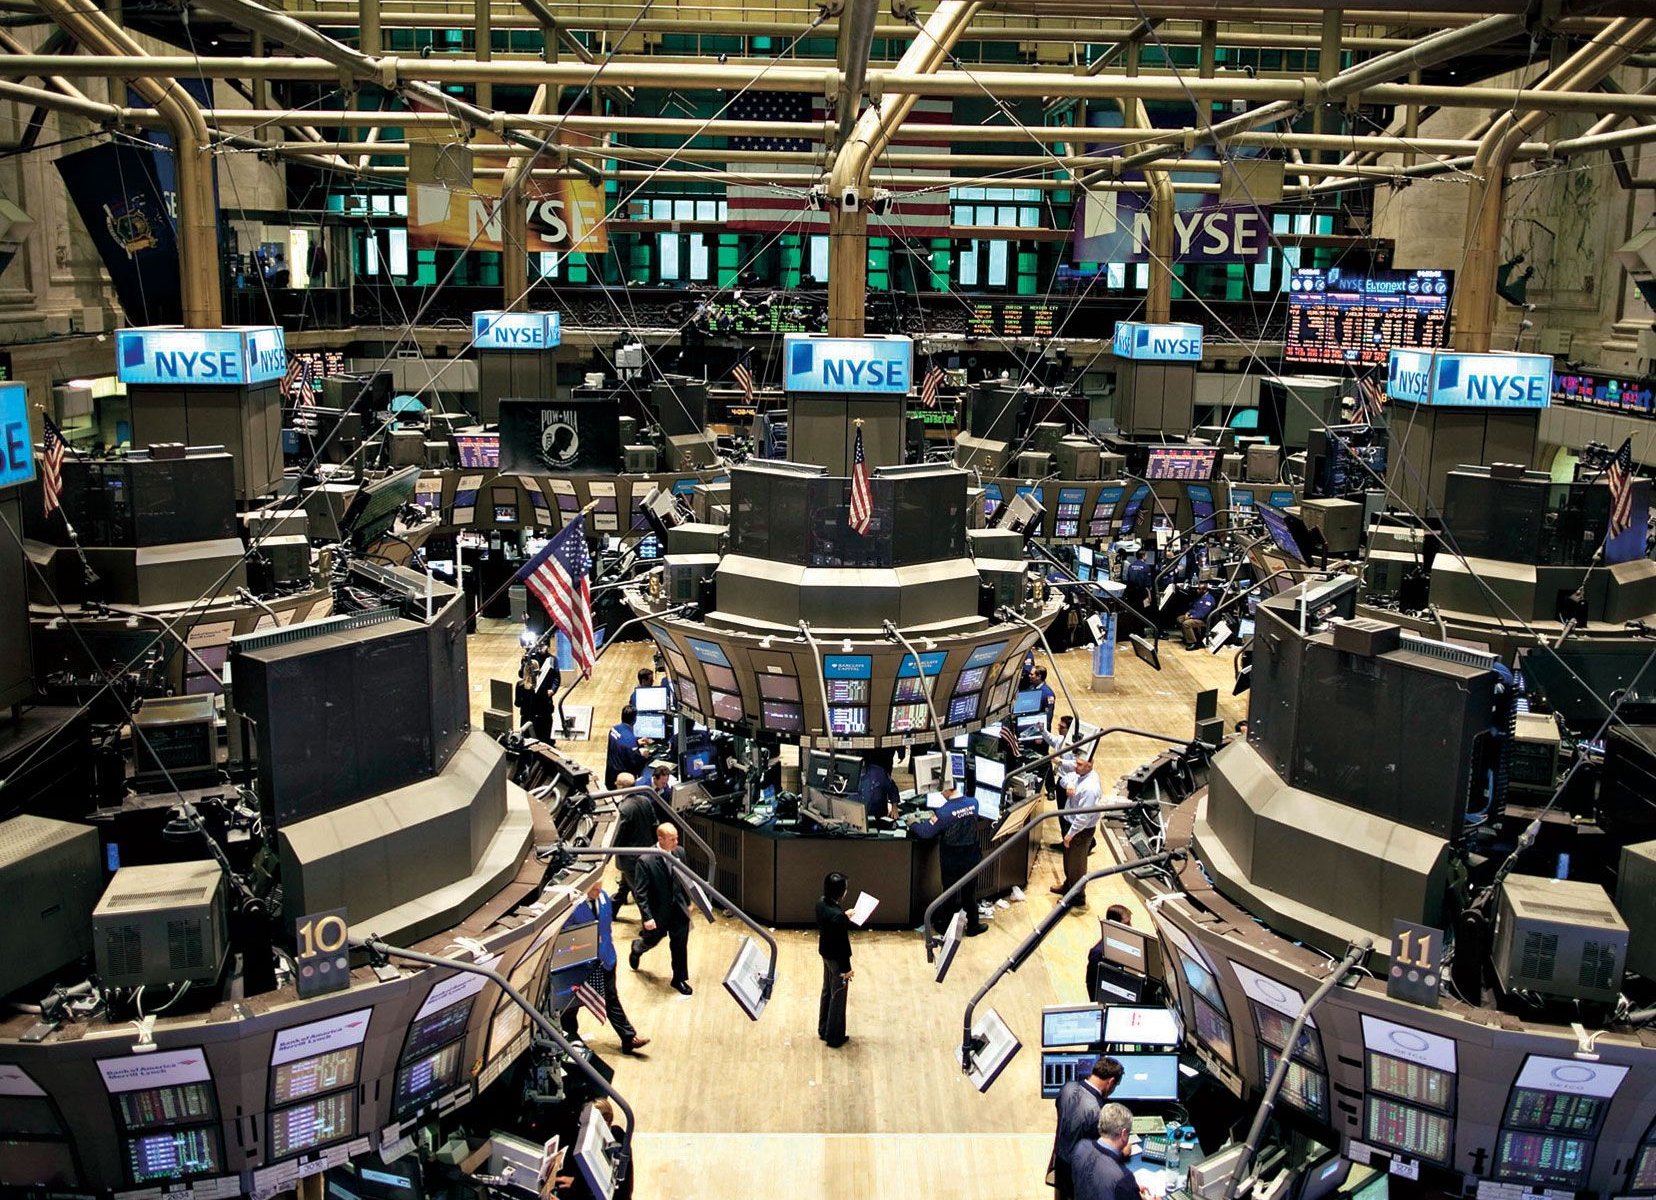
۶ آبان ۱۴۰۵ — بازار سهام آمریکا سهشنبه را با رشدی به پایان رساند که موتورش یک نام داشت: هوش مصنوعی. بر اساس گزارش آسوشیتدپرس، شاخص S&P 500 با رشد ۰٫۶ درصدی روی ۷٬۷۲۲٫۶۰ واحد بسته شد، نزدک ۱٫۱۸ درصد بالا رفت و به ۲۶٬۴۷۷٫۸۱ رسید و داوجونز تقریباً تخت ماند (۰٫۰۳ درصد رشد). این رالی درست یک روز پیش از تصمیم فدرال رزرو شکل گرفت؛ تصمیمی که امروز ساعت ۲ بعدازظهر به وقت شرق آمریکا اعلام میشود و بازار با احتمال حدود ۹۰ درصدی انتظار دارد نرخ بهره در همان محدودهٔ ۳٫۷۵ تا ۴ درصد ثابت بماند.
۱. چه اتفاقی افتاد؟
رشد سهشنبه در بخش فناوری متمرکز بود: شاخص نیمههادی فیلادلفیا — معیار اصلی سهام تراشه — ۳٫۶ درصد جهش کرد. در متن این حرکت، دو خبر شرکتی مرتبط با هوش مصنوعی قرار داشت: معاملهٔ تأمین مالی ۶۳ میلیارد دلاری برودکام که با آنتروپیک پیوند خورده و عرضهٔ اولیهٔ سهام آنتروپیک؛ هر دو یعنی سرمایهٔ کلان هنوز با سرعت بالا به سمت زیرساخت و مدلهای هوش مصنوعی میرود. داوجونز اما تقریباً بیحرکت ماند و این واگرایی خودش یک پیام دارد: رشد سهشنبه رشدِ «همهٔ بازار» نبود، رشدِ یک بخش بود — همان بخشی که ارزشگذاریاش بیش از همه به نرخ بهرهٔ پایین و رشد درآمد آینده حساس است.
۲. نفت؛ اصلاح یک تصور
برخلاف برداشت اول، نفت سهشنبه بالا نرفت: برنت با افت ۱٫۶ درصدی روی ۱۱۳٫۹۰ دلار تسویه شد و صبح چهارشنبه بیش از یک درصد برگشت. یعنی بازار انرژی هم مثل بازار سهام در حالت انتظار است — نه سیگنال تقاضای تازهای در کار است، نه شوک عرضهای. برای تصمیم امروز فدرال رزرو، این سطح نفت (بالای ۱۱۰ دلار) همچنان یک ورودی تورمی مهم است، اما جهت حرکتش در این هفته نوسانی و بدون روند روشن بوده است.
۳. پرسش اصلی: خوشبینی به هوش مصنوعی چقدر دوام میآورد؟
سؤال این گزارش همین است: آیا خوشبینی به هوش مصنوعی میتواند در برابر تورم ۳٫۷ درصدی (دادهٔ سپتامبر) و هزینهٔ بالای تأمین مالی دوام بیاورد؟ پاسخ را یک روز معاملاتی نمیدهد؛ چهار آزمون مشخص آن را روشن میکند. نخست، نتایج شرکتها: گزارشهای مالی مایکروسافت و آلفابت امشب، بعد از بستهشدن بازار، اولین سنجهٔ تازهاند — بازار میخواهد ببیند درآمد ابری و تبلیغاتی با همان سرعتی رشد میکند که هزینهٔ سرمایهگذاری بالا میرود. دوم، هزینهٔ سرمایهگذاری: چرخهٔ ساخت دیتاسنتر و خرید تراشه با نرخ بهرهٔ ۴ درصدی تأمین مالی میشود و هرچه این چرخه بزرگتر شود، حساسیتش به «بالاتر برای مدت طولانیتر» بیشتر میشود. سوم، رشد درآمد واقعی در برابر رشد ارزشگذاری: اگر درآمدها عقب بمانند، فاصله با حاشیهٔ سود جبران میشود و حاشیهها جای زیادی برای فشردهشدن ندارند. چهارم، واکنش بازار پس از اعلام تصمیم امروز: اگر لحن فدرال رزرو سختتر از انتظار ۹۰ درصدی بازار باشد، نخستین جایی که repricing میشود همین سهام رشدیِ با ارزشگذاری بالا است.
۴. چه چیزی هنوز قطعی نیست؟
رشد یک روزهٔ بازار بهتنهایی روند بلندمدت را مشخص نمیکند؛ این گزاره دربارهٔ سهشنبه هم صادق است. هنوز معلوم نیست جهش نیمههادیها آغاز یک موج تازه است یا جابهجایی کوتاهمدت سرمایه پیش از دو رویداد بزرگ (تصمیم فدرال رزرو و گزارشهای مالی امشب). همچنین پیوند معاملهٔ برودکام با آنتروپیک، هرقدر هم بزرگ، یک دادهٔ شرکتی است و بهتنهایی سلامت کل چرخهٔ سرمایهگذاری هوش مصنوعی را ثابت نمیکند. تصویر کاملتر را ترکیبِ واکنش امروز بازار به فدرال رزرو و اعداد امشب مایکروسافت و آلفابت میسازد.
۵. جمعبندی تحلیلی
سهشنبهٔ والاستریت را باید «رالیِ مشروط» خواند: سرمایهگذار حاضر است برای رشد هوش مصنوعی قیمت بالاتری بپردازد، اما این پرداخت را درست در آستانهٔ دو آزمون انجام داده که هر دو میتوانند روایت را عوض کنند. اگر فدرال رزرو همان ثابتماندنِ موردانتظار را تحویل دهد و غولهای فناوری امشب رشد درآمد را تأیید کنند، رالی پشتوانه پیدا میکند؛ اگر یکی از این دو پا بلغزد، همان تمرکز رشد در یک بخش، بازار را آسیبپذیرتر میکند. شاخصهایی که باید زیر نظر گرفت: لحن بیانیه و نشست خبری امروز فدرال رزرو، نسبت هزینهٔ سرمایهگذاری به درآمد در گزارشهای امشب، و رفتار شاخص نیمههادی در روز پس از تصمیم.
مشخصات انتشار: تاریخ ۲۸ اکتبر ۲۰۲۶؛ منبع اصلی: گزارش آسوشیتدپرس (AP) از پایان معاملات سهشنبه ۲۷ اکتبر ۲۰۲۶ (S&P 500: +۰٫۶٪، ۷٬۷۲۲٫۶۰؛ نزدک: +۱٫۱۸٪، ۲۶٬۴۷۷٫۸۱؛ داو: +۰٫۰۳٪؛ شاخص نیمههادی فیلادلفیا: +۳٫۶٪؛ برنت: −۱٫۶٪، تسویه ۱۱۳٫۹۰ دلار)؛ قیمتگذاری تصمیم فدرال رزرو بر پایهٔ ابزارهای بازار (احتمال ثابتماندن حدود ۹۰٪)؛ عکس: کف تالار بورس نیویورک.