اقتصاد آمریکا در نقطه آسیبپذیر؛ تورم صعودی، بازار کار کمرمق و نگرانی از ترکیدن حباب هوش مصنوعی
گزارش تحلیلی | ۱۵ اکتبر ۲۰۲۶
اقتصاد آمریکا با مجموعهای از ریسکهای همزمان مواجه شده است: افزایش دوباره تورم، کاهش شتاب استخدام، تردید کسبوکارهای کوچک درباره آینده و موج فروش سهام شرکتهای فناوری. همزمان، افزایش هزینه انرژی و بالا ماندن نرخهای بهره میتواند سرمایهگذاریهای سنگین در حوزه هوش مصنوعی را نیز تحت فشار قرار دهد.
گزارش تازه نشریه فورچون نشان میدهد که نگرانی اصلی برخی اقتصاددانان، نه لزوماً ورود فوری آمریکا به رکود، بلکه کاهش توان اقتصاد برای مقابله با شوکهای جدید است. به بیان دیگر، اقتصادی که در ظاهر همچنان فعال است، ممکن است در برابر تداوم تورم، افزایش هزینه تأمین مالی و ضعف استخدام آسیبپذیرتر از گذشته شده باشد.
۱. کسبوکارهای کوچک محتاطتر شدهاند
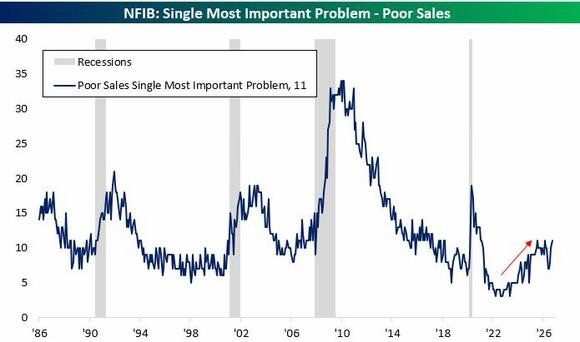
شاخص خوشبینی کسبوکارهای کوچک آمریکا که از سوی فدراسیون ملی کسبوکارهای مستقل (NFIB) منتشر میشود، در سپتامبر به ۹۷.۹ واحد رسید؛ در حالی که این شاخص در ماه اوت ۹۸.۷ واحد بود. رقم جدید اندکی پایینتر از میانگین بلندمدت ۵۲ساله شاخص، یعنی ۹۸ واحد، قرار دارد. در همین حال، شاخص عدماطمینان کسبوکارهای کوچک با یک واحد افزایش به ۹۰ رسید؛ سطحی بهمراتب بالاتر از میانگین تاریخی ۶۸ واحدی.
بر اساس گزارش NFIB، نگرانی درباره کیفیت و دسترسی به نیروی کار برای سومین ماه متوالی مهمترین مسئله اعلامشده از سوی صاحبان کسبوکارهای کوچک بوده است.
اهمیت این داده در آن است که کسبوکارهای کوچک بخش مهمی از فعالیت اقتصادی و اشتغال آمریکا را تشکیل میدهند. کاهش خوشبینی آنها میتواند به تعویق استخدام، محدود شدن برنامههای توسعه و کاهش سرمایهگذاری منجر شود.
البته افت این شاخص بهتنهایی نشانه قطعی رکود نیست؛ سطح شاخص هنوز نزدیک به میانگین بلندمدت قرار دارد. آنچه اهمیت بیشتری دارد، همزمانی افت خوشبینی با افزایش عدماطمینان و بالا رفتن هزینههای کسبوکار است.
۲. بازار کار آمریکا؛ رشد اشتغال بدون احتساب سلامت تقریباً متوقف شده است
مارک زاندی، اقتصاددان ارشد مؤسسه Moody’s Analytics، اقتصاد آمریکا را در برابر شوکهای تازه آسیبپذیر ارزیابی میکند.
به گفته او، میانگین افزایش ماهانه اشتغال در طول یک سال گذشته حدود ۴۰ هزار نفر بوده و اگر بخش سلامت را کنار بگذاریم، رشد اشتغال عملاً نزدیک به صفر میشود.
زاندی همچنین به کاهش ساعات کار و ضعف استخدام اشاره میکند. از نگاه او، پایین ماندن نرخ بیکاری لزوماً به معنای قدرت بازار کار نیست؛ زیرا کاهش مشارکت نیروی کار، از جمله در نتیجه بازنشستگی بیشتر و کاهش مهاجرت، میتواند تصویر بازار کار را بهتر از واقعیت نشان دهد.
داده رسمی منتشرشده از سوی اداره آمار کار آمریکا نیز تصویری کمرمق از اشتغال ارائه میدهد: اقتصاد آمریکا در سپتامبر تنها ۲۹ هزار شغل جدید ایجاد کرد و نرخ بیکاری به ۴.۲ درصد رسید.
این وضعیت برای خانوارها اهمیت مستقیمی دارد. اگر فرصتهای شغلی کمتر شود و رشد دستمزدها نتواند افزایش هزینه زندگی را جبران کند، قدرت خرید مصرفکنندگان تضعیف خواهد شد. کاهش مصرف نیز میتواند به فروش شرکتها و در نهایت به استخدام و سرمایهگذاری آنها فشار وارد کند.
۳. بازگشت تورم؛ چالش تازه برای فدرال رزرو
بر اساس گزارش رسمی اداره آمار کار آمریکا، شاخص قیمت مصرفکننده (CPI) در سپتامبر نسبت به ماه قبل ۰.۶ درصد افزایش یافت و نرخ تورم سالانه به ۳.۷ درصد رسید؛ در حالی که این نرخ در اوت ۳.۴ درصد بود.
افزایش قیمت انرژی نقش مهمی در این جهش داشت. شاخص قیمت بنزین در سپتامبر ۹.۱ درصد بالا رفت و بیش از نیمی از افزایش ماهانه شاخص کل را توضیح داد. تورم هسته، که مواد غذایی و انرژی را کنار میگذارد، نیز در مقیاس سالانه به ۲.۶ درصد رسید.
این ارقام مسئله دشواری را برای فدرال رزرو ایجاد میکنند: اگر نرخ بهره برای مهار تورم بالا بماند یا دوباره افزایش پیدا کند، هزینه وامگیری خانوارها و شرکتها بیشتر میشود؛ اما اگر سیاست پولی تسهیل شود، خطر تداوم فشارهای تورمی وجود دارد.
جیمی کاکس از گروه مالی Harris Financial Group، افزایش هزینه انرژی و درگیریهای نظامی را از عوامل مهم فشار تورمی میداند. از نگاه او، تا زمانی که شوکهای ژئوپلیتیکی و اختلال در عرضه انرژی ادامه داشته باشند، بازگشت تورم به سطح مطلوب دشوارتر خواهد بود.
با این حال، افزایش تورم الزاماً به معنای افزایش فوری نرخ بهره نیست. تصمیم فدرال رزرو به مجموعه دادهها، از جمله تورم هسته، اشتغال، انتظارات تورمی و چشمانداز رشد اقتصادی بستگی دارد. داده جدید احتمال سختگیرانهتر ماندن سیاست پولی را تقویت میکند، اما مسیر قطعی تصمیم بعدی بانک مرکزی را تعیین نمیکند.
۴. آیا سرمایهگذاری در هوش مصنوعی به نقطه آسیبپذیر اقتصاد تبدیل میشود؟
یکی از مهمترین هشدارهای مطرحشده در گزارش فورچون، احتمال انتقال فشار نرخ بهره به سرمایهگذاریهای عظیم در زیرساخت هوش مصنوعی است.
شرکتهای فعال در این حوزه برای ساخت مراکز داده، خرید تراشه، توسعه زیرساخت محاسباتی و تأمین انرژی به سرمایهگذاریهای چندساله و پرهزینه نیاز دارند. بخشی از این سرمایهگذاریها نیز با اتکا به تأمین مالی خارجی، بدهی یا انتظار درآمدهای آینده انجام میشود.
مارک زاندی هشدار میدهد که بالا ماندن هزینه سرمایه میتواند اجرای این طرحها را دشوار کند. اگر ارزش سهام شرکتها کاهش یابد، جذب سرمایه جدید نیز ممکن است پرهزینهتر شود.
این مسئله بهویژه برای شرکتهایی اهمیت دارد که رشد سریع خود را بر پایه افزایش تقاضا برای خدمات هوش مصنوعی و توسعه مستمر زیرساختها بنا کردهاند.
در چنین شرایطی، حتی اگر تقاضای بلندمدت برای هوش مصنوعی همچنان قوی باشد، برخی پروژهها ممکن است به تعویق بیفتند یا بازده مورد انتظارشان کاهش یابد.
با این حال، افت قیمت سهام فناوری بهتنهایی به معنای ترکیدن حباب هوش مصنوعی نیست. برای ارزیابی این خطر باید ارزشگذاری شرکتها، جریان نقدی، میزان بدهی، هزینه سرمایهگذاری و درآمد واقعی حاصل از خدمات هوش مصنوعی را نیز بررسی کرد.
۵. موج فروش سهام فناوری؛ بازارها از چه چیزی میترسند؟
در معاملات گزارششده در ۱۴ و ۱۵ اکتبر، موج فروش سهام فناوری به بازارهای جهانی گسترش یافت. سهام شرکتهایی مانند CoreWeave و Oracle با افتهای قابلتوجهی روبهرو شد و بازارهای آسیایی، از جمله کره جنوبی و ژاپن، نیز کاهش شدیدی را تجربه کردند.
شاخص نزدک، که وزن بالایی از شرکتهای فناوری دارد، در مرکز نگرانی سرمایهگذاران قرار گرفت. بازده اوراق خزانهداری دهساله آمریکا نیز در معاملات پرنوسان گزارششده به محدوده ۵ درصد رسید.
نکته مهم آن است که افت سهام فناوری صرفاً نتیجه انتشار اخبار منفی درباره عملکرد شرکتها نبود. نگرانی از نرخ بهره بالا، هزینه تأمین مالی، ارزشگذاریهای سنگین و میزان بازده واقعی سرمایهگذاریهای هوش مصنوعی نیز در این موج فروش نقش داشت.
در همین حال، برخی اخبار شرکتی مثبت بودند. شرکت تایوانی TSMC عملکرد سهماهه خود را بهتر از انتظار گزارش کرد و از افزایش سرمایهگذاریهای آینده سخن گفت. این تضاد نشان میدهد که سرمایهگذاران تنها به رشد تقاضا توجه نمیکنند؛ آنها میخواهند بدانند این رشد با چه هزینهای تأمین میشود و چه زمانی به سودآوری پایدار تبدیل خواهد شد.
بنابراین، کاهش قیمت سهام شرکتهای فناوری را باید در چارچوب بازنگری بازار در ریسک و بازده سرمایهگذاریها تحلیل کرد، نه صرفاً بهعنوان واکنش به یک خبر منفرد.
۶. سناریوهای پیش روی اقتصاد آمریکا
با کنار هم گذاشتن دادههای تورمی، بازار کار، شاخص کسبوکارهای کوچک و نوسانات بازار سهام، میتوان سه سناریوی اصلی را در نظر گرفت:
سناریوی اول؛ فرود نرم اقتصاد: اگر افزایش قیمت انرژی موقتی باشد، تورم دوباره کاهش یابد و استخدام بهتدریج تقویت شود، اقتصاد آمریکا میتواند بدون ورود به رکود از این دوره عبور کند. در این حالت، افت سهام فناوری بیشتر به معنای اصلاح ارزشگذاریها خواهد بود.
سناریوی دوم؛ رکود تورمی خفیف: اگر تورم بالا بماند اما رشد اشتغال و مصرف ضعیفتر شود، فدرال رزرو برای کاهش نرخ بهره با محدودیت مواجه خواهد شد. خانوارها با هزینههای بالاتر و بازار کار کمرمق روبهرو میشوند و شرکتها نیز ممکن است سرمایهگذاری را کاهش دهند.
سناریوی سوم؛ اصلاح شدید سرمایهگذاری در هوش مصنوعی: اگر هزینه تأمین مالی افزایش یابد، درآمدهای مورد انتظار محقق نشود و بازار در ارزشگذاری شرکتهای فناوری تجدیدنظر کند، کاهش سرمایهگذاری میتواند از صنعت فناوری به بخشهای دیگر اقتصاد سرایت کند. شدت این خطر به میزان بدهی شرکتها و ارتباط میان سرمایهگذاری فناوری، اشتغال و مصرف بستگی دارد.
این سناریوها پیشبینی قطعی نیستند؛ بلکه چارچوبی برای سنجش ریسکهای پیش روی اقتصاد آمریکا به شمار میروند.
جمعبندی؛ آیا آمریکا به رکود نزدیک میشود؟
دادههای تازه بهتنهایی وقوع رکود را ثابت نمیکنند، اما از کاهش حاشیه اطمینان اقتصاد آمریکا حکایت دارند. تورم سالانه ۳.۷ درصدی، رشد ضعیف اشتغال، افزایش عدماطمینان کسبوکارهای کوچک و نوسان شدید سهام فناوری، همگی نشان میدهند که اقتصاد در برابر شوکهای تازه آسیبپذیرتر شده است.
مهمترین خطر، ترکیب سه عامل است: تورمی که به بانک مرکزی اجازه کاهش آسان نرخ بهره را نمیدهد، بازاری که از رشد پایدار اشتغال اطمینان ندارد و موج سرمایهگذاری در هوش مصنوعی که به تأمین مالی گسترده نیاز دارد.
در هفتههای آینده، مسیر قیمت انرژی، دادههای اشتغال و تورم و نشانههای واقعی سودآوری سرمایهگذاریهای هوش مصنوعی اهمیت ویژهای خواهند داشت.
نتیجه تحلیلی: مسئله اصلی اقتصاد آمریکا در حال حاضر صرفاً احتمال رکود نیست؛ بلکه این است که آیا اقتصاد میتواند همزمان با تورم بالاتر، هزینه تأمین مالی سنگین و کاهش شتاب استخدام کنار بیاید، بدون آنکه فشارها به یکدیگر منتقل شوند و ضعف اقتصادی را تشدید کنند.
منابع پایه: Fortune، گزارش منتشرشده در ۱۵ اکتبر ۲۰۲۶؛ اداره آمار کار آمریکا (BLS)، گزارش شاخص قیمت مصرفکننده سپتامبر ۲۰۲۶ و آمار اشتغال؛ فدراسیون ملی کسبوکارهای مستقل آمریکا (NFIB)، گزارش شاخص خوشبینی کسبوکارهای کوچک سپتامبر ۲۰۲۶.