بورس آمریکا در آستانه انتخابات میاندورهای؛ آیا تاریخ از رشد بازار پس از رأیگیری خبر میدهد؟
گزارش تحلیلی اتاق تحلیل اقتصاد آمریکا | ۱۵ اکتبر ۲۰۲۶
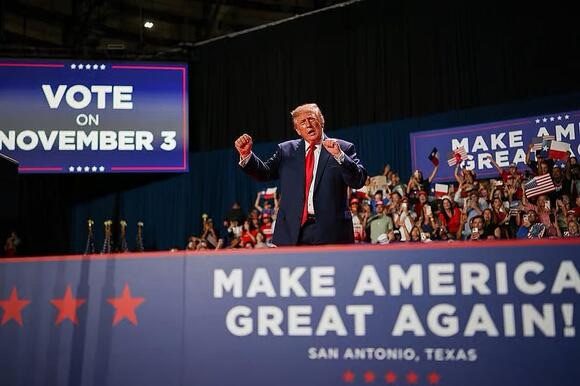
کمتر از سه هفته تا انتخابات میاندورهای کنگره آمریکا باقی مانده است؛ انتخاباتی که علاوه بر تعیین ترکیب آینده مجلس نمایندگان و بخشی از کرسیهای سنا، میتواند بر انتظارات سرمایهگذاران درباره سیاستهای مالیاتی، مقررات اقتصادی، هزینههای دولت و مسیر قانونگذاری در واشنگتن اثر بگذارد.
بررسی بیش از یک قرن دادههای تاریخی بازار سهام آمریکا نشان میدهد که عملکرد بورس در ۱۲ ماه پیش از انتخابات میاندورهای، بهطور متوسط ضعیفتر از میانگین سالهای مورد بررسی بوده است. در مقابل، بازده بازار در ۱۲ ماه پس از انتخابات معمولاً قویتر بوده است. با این حال، کارشناسان هشدار میدهند که این الگو بهتنهایی مبنای قابل اتکایی برای پیشبینی بازار یا تصمیمگیری معاملاتی نیست.
اعداد تاریخی چه میگویند؟
بر اساس پژوهش گروه مدیریت دارایی U.S. Bank که دادههای بازار از سال ۱۹۰۰ تا ۲۰۲۵ و ۳۱ دوره انتخابات میاندورهای را بررسی کرده است، بازده متوسط سهام آمریکا در ۱۲ ماه پیش از این انتخابات ۲.۹ درصد بوده است؛ در حالی که میانگین بازده در کل سالهای نمونه ۸.۹ درصد گزارش شده است.
در مقابل، بازده متوسط بازار در ۱۲ ماه پس از انتخابات میاندورهای به ۱۲.۴ درصد رسیده است. این میانگین برای دورههای پس از انتخابات از سال ۱۹۸۰ به بعد، ۱۷.۵ درصد بوده است.
البته این مجموعه داده در تمام دورهها از یک شاخص واحد استفاده نمیکند: میانگین صنعتی داوجونز تا سال ۱۹۲۸ و شاخص S&P 500 از سال ۱۹۲۹ به بعد مبنای محاسبات قرار گرفتهاند. بنابراین، این ارقام باید بهعنوان تصویری از عملکرد تاریخی بازار سهام آمریکا تفسیر شوند، نه بازده یک شاخص کاملاً یکسان در تمام دورهها.
منبع: U.S. Bank Asset Management Group، بر اساس دادههای بلومبرگ.
https://www.usbank.com/investing/financial-perspectives/market-news/stock-market-performance-after-midterm-elections.html
چرا بورس در سالهای انتخابات میاندورهای نوسانیتر است؟
بررسی جداگانه J.P. Morgan Asset Management نیز تصویری مشابه، اما با دوره زمانی و روش محاسبه متفاوت، ارائه میدهد.
بر اساس دادههای این مؤسسه، بازده کل سالانه شاخص S&P 500 در سالهای انتخابات میاندورهای از ۱۹۳۷ تا ۲۰۲۵ بهطور متوسط ۹.۲ درصد بوده است؛ در حالی که این رقم در سالهای بدون انتخابات میاندورهای ۱۳.۳ درصد بوده است.
این مؤسسه همچنین گزارش میدهد که میانگین بازده بازار در سه فصل نخست سالهای انتخابات میاندورهای اندکی منفی بوده، اما در فصل چهارم، که انتخابات برگزار میشود، بهطور متوسط رشد ۶.۶ درصدی ثبت شده است.
نکته قابل توجه آن است که بر اساس همین بررسی، بازار در برخی دورهها پیش از روز انتخابات حرکت صعودی خود را آغاز کرده است. این موضوع میتواند نشان دهد که سرمایهگذاران، پیش از مشخص شدن نتیجه نهایی، بخشی از کاهش عدمقطعیت سیاسی را در قیمت سهام لحاظ میکنند.
با این حال، این آمار به معنای آن نیست که بازار در هر سال انتخاباتی الزاماً در فصل چهارم رشد خواهد کرد.
منبع: J.P. Morgan Asset Management
https://am.jpmorgan.com/us/en/asset-management/adv/insights/market-themes/us-elections/
عامل تعیینکننده لزوماً نتیجه انتخابات نیست
یکی از مهمترین محدودیتهای این الگوی تاریخی، دشواری تفکیک اثر انتخابات از شرایط کلان اقتصادی است.
برای مثال، بازار سهام آمریکا در سالهای ۲۰۱۸ و ۲۰۲۲، که هر دو سال انتخابات میاندورهای بودند، با افت مواجه شد. اما در این دورهها، افزایش نرخ بهره از سوی فدرال رزرو نقش مهمی در فشار بر بازار داشت.
در سال ۲۰۰۲ نیز پیامدهای ترکیدن حباب سهام فناوری بر عملکرد بازار سایه انداخته بود.
این نمونهها نشان میدهند که همزمانی افت بورس با انتخابات، بهخودیخود ثابت نمیکند که انتخابات عامل اصلی کاهش قیمتها بوده است.
پژوهش U.S. Bank نیز با استفاده از آزمونهای آماری، شواهد کافی برای اثبات یک اثر پایدار و قابل معامله از انتخابات میاندورهای بر بازده بازار پیدا نکرده است. دامنه گسترده نتایج تاریخی، از زیانهای بیش از ۳۰ درصد تا رشدهای نزدیک به ۵۰ درصد، محدودیت استفاده از میانگینها را بیشتر میکند.
بنابراین، انتخابات را باید یکی از منابع احتمالی نوسان بازار دانست، نه جایگزینی برای بررسی نرخ بهره، تورم، رشد اقتصادی و سودآوری شرکتها.
انتخابات ۲۰۲۶؛ سرمایهگذاران باید چه چیزهایی را دنبال کنند؟
انتخابات میاندورهای روز سهشنبه ۳ نوامبر ۲۰۲۶ برگزار میشود. در این انتخابات، تمام ۴۳۵ کرسی مجلس نمایندگان و حدود یکسوم کرسیهای سنا به رأی گذاشته میشوند.
تغییر ترکیب کنگره میتواند بر روند تصویب قوانین، سیاستهای مالیاتی، هزینههای عمومی و مقررات بخشهای مختلف اقتصاد اثر بگذارد. با این حال، اثر واقعی نتیجه انتخابات بر بازار به جزئیات سیاستهای احتمالی، وضعیت اقتصاد و انتظاراتی بستگی دارد که پیش از رأیگیری در قیمتها منعکس شدهاند.
برای ارزیابی وضعیت بورس در هفتههای پیش رو، توجه به چند متغیر اهمیت بیشتری دارد:
۱. سیاست پولی فدرال رزرو: مسیر نرخ بهره بر هزینه تأمین مالی شرکتها، ارزشگذاری سهام و جذابیت داراییهای رقیب مانند اوراق قرضه اثر میگذارد.
۲. تورم و قیمت انرژی: افزایش هزینههای تولید و حملونقل میتواند حاشیه سود شرکتها را تحت فشار قرار دهد و انتظارات بازار درباره نرخ بهره را تغییر دهد.
۳. سودآوری شرکتها: رشد درآمد و سود شرکتها، بهویژه در شرکتهای بزرگ فناوری، میتواند جهت بازار را مستقل از تحولات سیاسی تحت تأثیر قرار دهد.
۴. انتظارات سیاستگذاری پس از انتخابات: تغییر احتمالی توازن قدرت در کنگره میتواند بر چشمانداز سیاستهای اقتصادی اثر بگذارد؛ اما واکنش بازار به نتیجه، به این بستگی دارد که نتیجه واقعی تا چه اندازه با انتظارات قبلی تفاوت داشته باشد.
آیا انتخابات میاندورهای فرصت خرید سهام است؟
پاسخ کوتاه این است که دادههای تاریخی بهتنهایی چنین نتیجهای را توجیه نمیکنند.
میانگین بازده بالاتر پس از انتخابات، تضمینی برای تکرار این عملکرد در سال ۲۰۲۶ نیست. حتی اگر بازار در ماههای پس از رأیگیری رشد کند، ممکن است این رشد ناشی از بهبود سودآوری شرکتها، کاهش تورم یا تغییر سیاست پولی باشد، نه صرفاً روشن شدن نتیجه انتخابات.
از سوی دیگر، اگر نتیجه انتخابات از قبل در قیمتها منعکس شده باشد، اعلام نتیجه لزوماً به رشد بیشتر بازار منجر نخواهد شد.
برای سرمایهگذاران بلندمدت، ارزیابی شرایط اقتصادی، تنوعبخشی به سبد داراییها و توجه به میزان تحمل ریسک، رویکردی منطقیتر از خریدوفروش صرفاً بر اساس تقویم انتخاباتی است.
جمعبندی اتاق تحلیل اقتصاد آمریکا
تجربه تاریخی بیش از یک قرن بازار سهام آمریکا نشان میدهد که سالهای انتخابات میاندورهای میتوانند با نوسانات بیشتر و بازده متوسط پایینتر همراه باشند و عملکرد بازار در دوره پس از انتخابات، در نمونههای تاریخی، عموماً قویتر بوده است.
اما این الگو یک قانون قطعی نیست. نرخ بهره، تورم، رشد اقتصادی، سودآوری شرکتها و میزان ریسکپذیری سرمایهگذاران میتوانند اثری بهمراتب تعیینکنندهتر از نتیجه انتخابات داشته باشند.
در آستانه انتخابات ۲۰۲۶، پرسش اصلی برای سرمایهگذاران نباید فقط این باشد که کدام حزب کنترل کنگره را به دست میآورد؛ بلکه باید بررسی کنند که نتیجه انتخابات چگونه انتظارات سیاستگذاری را تغییر میدهد و این تغییرات در کنار شرایط واقعی اقتصاد آمریکا چه معنایی برای بازار سهام دارند.
توضیح: بازده گذشته تضمینی برای نتایج آینده نیست. این گزارش با هدف اطلاعرسانی و تحلیل اقتصادی تهیه شده و توصیه شخصی سرمایهگذاری محسوب نمیشود.
منابع اصلی: U.S. Bank Asset Management Group؛ J.P. Morgan Asset Management؛ کمیسیون فدرال انتخابات آمریکا (FEC).