دیدگاه | رقابت ۴.۴ تریلیون دلاری برای سرمایه؛ آیا بدهی دولت آمریکا و تب هوش مصنوعی هزینه پول را بالا میبرند؟
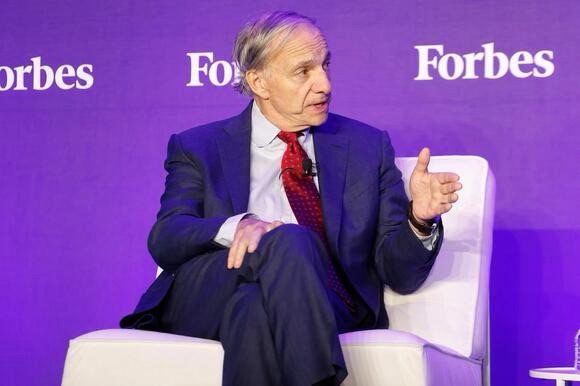
هشدار ری دالیو درباره برخورد دو موج بزرگ استقراض
ری دالیو، سرمایهگذار سرشناس و بنیانگذار صندوق سرمایهگذاری بریجواتر، نسبت به افزایش همزمان نیاز دولتها و شرکتهای فناوری به منابع مالی هشدار داده است. از نگاه او، اقتصاد آمریکا ممکن است در سالهای پیش رو با رقابت فزایندهای بر سر جذب سرمایه مواجه شود؛ رقابتی که در صورت کافی نبودن تقاضای سرمایهگذاران، میتواند بازده اوراق قرضه و هزینه استقراض را افزایش دهد.
دالیو در یادداشتی در ۱۳ اکتبر ۲۰۲۶ برآورد کرد که عرضه خالص سالانه بدهی از حدود ۳.۵ تریلیون دلار در سال ۲۰۲۵ به حدود ۴.۴ تریلیون دلار در سال ۲۰۲۷ افزایش یابد. این برآورد شامل تمدید و بازپرداخت بدهیهای سررسیدشده نیست.
اهمیت این هشدار در آن است که افزایش نیاز دولت به تأمین مالی، همزمان با سرمایهگذاری سنگین شرکتهای فناوری در مراکز داده، تراشهها و زیرساختهای هوش مصنوعی اتفاق میافتد.
این رقم پیشبینی دالیو است، نه برآورد قطعی از کسری سرمایه در بازار. با این حال، پرسشی مهم را مطرح میکند: اگر دولتها و شرکتها همزمان به منابع مالی بیشتری نیاز داشته باشند، چه کسی هزینه این رقابت را پرداخت خواهد کرد؟
چرا عرضه بیشتر بدهی میتواند نرخ بهره را بالا ببرد؟
بازار اوراق قرضه بر پایه تعامل عرضه و تقاضا عمل میکند. دولت آمریکا برای تأمین کسری بودجه و بازپرداخت بدهیهای خود اوراق خزانهداری منتشر میکند. شرکتها نیز برای تأمین مالی سرمایهگذاریها، خرید تجهیزات و توسعه فعالیتهایشان از بازار بدهی استفاده میکنند.
اگر حجم اوراق عرضهشده افزایش یابد، اما تقاضای سرمایهگذاران با همان سرعت رشد نکند، ناشران ممکن است مجبور شوند بازده بیشتری پیشنهاد دهند تا خریداران را جذب کنند. افزایش بازده اوراق معمولاً به معنای کاهش قیمت اوراق موجود در بازار است.
البته این رابطه خودکار نیست. اگر تقاضای سرمایهگذاران داخلی و خارجی افزایش یابد، یا رشد اقتصادی و پساندازها منابع مالی بیشتری فراهم کنند، بازار میتواند حجم بالاتری از بدهی را بدون افزایش قابلتوجه بازده جذب کند.
مسئله اصلی، بنابراین، صرفاً مقدار بدهی نیست؛ بلکه نسبت میان عرضه جدید، تقاضای واقعی و هزینهای است که سرمایهگذاران برای پذیرفتن ریسک مطالبه میکنند.
هوش مصنوعی؛ موتور رشد یا مصرفکننده بزرگ سرمایه؟
سرمایهگذاری در هوش مصنوعی به یکی از بزرگترین پروژههای سرمایهبر اقتصاد آمریکا تبدیل شده است. ساخت مراکز داده، خرید تراشههای پیشرفته، تأمین برق و توسعه زیرساختهای محاسباتی به میلیاردها دلار سرمایه نیاز دارد.
دالیو برآورد کرده است که انتشار خالص بدهی شرکتها از حدود ۷۰۰ میلیارد دلار در سال ۲۰۲۵ به ۱.۱ تریلیون دلار در سال ۲۰۲۶ و ۱.۴ تریلیون دلار در سال ۲۰۲۷ افزایش یابد. این ارقام نیز پیشبینیهای او هستند، نه آمار قطعی تحققیافته.
او همچنین به افزایش انتشار اوراق از سوی شرکتهای بزرگ فناوری اشاره میکند و معتقد است رشد هزینههای سرمایهای، در صورت تأمین مالی از طریق بدهی و انتشار سهام، میتواند جریان نقدی آزاد شرکتها را کاهش دهد.
این نکته از نظر اقتصادی اهمیت دارد. سرمایهگذاری سنگین زمانی پایدار خواهد بود که درآمد و جریان نقدی حاصل از آن، در نهایت هزینه سرمایه و تعهدات مالی را پوشش دهد. اگر درآمدهای هوش مصنوعی دیرتر از انتظار محقق شوند، شرکتهایی که با اتکا به بدهی توسعه یافتهاند ممکن است با فشار مالی بیشتری مواجه شوند.
در مقابل، اگر هوش مصنوعی بهرهوری و درآمد شرکتها را به شکل قابلتوجهی افزایش دهد، این سرمایهگذاریها میتوانند ظرفیت بازپرداخت بدهی را تقویت کنند. بنابراین، نتیجه به بازده واقعی سرمایهگذاری وابسته است، نه صرفاً به بزرگی مخارج.
چرا هشدار دالیو با نگرانیهای صندوق بینالمللی پول همزمان شده است؟
صندوق بینالمللی پول در گزارشها و تحلیلهای اکتبر ۲۰۲۶ بر افزایش ریسکهای ناشی از بدهی عمومی، بازده بالاتر اوراق و آسیبپذیری بازارهای مالی تأکید کرده است.
در یادداشت منتشرشده در ۱۵ اکتبر، این نهاد توضیح داد که بالا بودن بدهی دولتها میتواند حساسیت هزینههای مالی و کسری بودجه به تغییر نرخهای بهره را افزایش دهد. همچنین افزایش بازده اوراق در اقتصادهای بزرگ میتواند به سایر کشورها سرایت کند و هزینه تأمین مالی آنها را بالا ببرد.
این هشدارها به معنای تأیید تمام پیشبینیهای دالیو نیستند؛ اما نشان میدهند که نگرانی درباره پایداری بدهی و هزینه استقراض، موضوعی گستردهتر از دیدگاه یک سرمایهگذار است.
پیامدها برای خانوارها و اقتصاد آمریکا
اگر بازده اوراق خزانهداری برای مدتی طولانی بالا بماند، آثار آن میتواند به بخشهای مختلف اقتصاد منتقل شود:
۱. هزینه وام مسکن: نرخ وامهای مسکن بلندمدت معمولاً از بازده اوراق خزانهداری و شرایط بازار اعتبار تأثیر میگیرد. افزایش پایدار بازده اوراق میتواند حتی بدون افزایش نرخ بهره کوتاهمدت فدرال رزرو، تأمین مالی مسکن را گرانتر کند.
۲. بودجه دولت: نرخهای بالاتر هنگام انتشار یا تمدید بدهی، بهتدریج هزینه بهره دولت را افزایش میدهند و فضای بودجهای برای سایر برنامهها را محدود میکنند.
۳. سرمایهگذاری شرکتها: افزایش هزینه تأمین مالی میتواند برخی پروژههای کمبازده را غیراقتصادی کند؛ بهخصوص در بخشهایی که برای توسعه به سرمایهگذاری اولیه سنگین نیاز دارند.
۴. بازار سهام: افزایش بازده اوراق میتواند ارزش فعلی سودهای آینده شرکتها را کاهش دهد و فشار بیشتری بر سهام شرکتهایی وارد کند که ارزشگذاری آنها به رشد درآمد در سالهای دور وابسته است.
۵. دلار و جریان سرمایه: تغییر بازده اوراق آمریکا میتواند بر جذابیت داراییهای دلاری و جریان سرمایه بینالمللی اثر بگذارد؛ هرچند جهت نهایی این اثر به انتظارات تورمی، ریسک جهانی و سیاست پولی نیز وابسته است.
آیا آمریکا در آستانه بحران بدهی قرار دارد؟
هشدار درباره افزایش هزینه استقراض را نباید با پیشبینی قطعی بحران بدهی یکی دانست.
بازار اوراق خزانهداری آمریکا از بزرگترین و نقدشوندهترین بازارهای مالی جهان است و دلار همچنان نقش مهمی در نظام مالی بینالمللی دارد. این عوامل به دولت آمریکا ظرفیت تأمین مالی قابلتوجهی میدهند؛ اما مصونیت نامحدود در برابر افزایش بدهی و هزینه بهره ایجاد نمیکنند.
ریسک اصلی زمانی افزایش مییابد که بدهی سریعتر از توان مالی دولت رشد کند، هزینه بهره سهم بیشتری از درآمدهای عمومی را ببلعد و سرمایهگذاران برای خرید اوراق بازده بالاتری مطالبه کنند.
در بخش فناوری نیز باید میان شرکتهای بزرگ با جریان نقدی قوی و پروژههایی که به تأمین مالی مداوم وابستهاند تفاوت گذاشت. افزایش بدهی برای همه شرکتها به یک اندازه خطرناک نیست.
جمعبندی دیدگاه اتاق
هشدار ری دالیو را میتوان نشانهای از تغییر مهم در معادلات تأمین مالی اقتصاد آمریکا دانست: دولتها برای مدیریت بدهی خود به سرمایه نیاز دارند و شرکتهای فناوری نیز برای توسعه زیرساخت هوش مصنوعی به منابع مالی عظیم وابستهاند.
اگر عرضه بدهی سریعتر از تقاضا رشد کند، هزینه سرمایه میتواند افزایش یابد و بخشی از مزایای رشد اقتصادی را خنثی کند. اما اگر بازده سرمایهگذاریهای هوش مصنوعی بالا باشد و تقاضای کافی برای اوراق وجود داشته باشد، افزایش بدهی لزوماً به بحران منتهی نمیشود.
از این رو، معیار اصلی برای ارزیابی خطر در سال ۲۰۲۷، فقط رقم ۴.۴ تریلیون دلار نیست؛ بلکه ترکیب سه متغیر است: سرعت رشد بدهی، توان اقتصاد برای تولید درآمد و جریان نقدی، و آمادگی سرمایهگذاران برای تأمین مالی این تعهدات با نرخهای قابلتحمل.
پرسش کلیدی این است: آیا سرمایهگذاری در هوش مصنوعی آنقدر بازده ایجاد خواهد کرد که بتواند هزینه سرمایه و بدهی مورد نیاز خود را توجیه کند، یا رقابت برای جذب سرمایه به عاملی برای افزایش هزینه پول در کل اقتصاد تبدیل خواهد شد؟
منابع: یادداشت ری دالیو در ۱۳ اکتبر ۲۰۲۶؛ تحلیل صندوق بینالمللی پول درباره بازده اوراق و فشارهای مالی دولتها در ۱۵ اکتبر ۲۰۲۶؛ گزارشهای مالی مرتبط با بازار بدهی و سرمایهگذاری هوش مصنوعی.
این مطلب دیدگاه تحلیلی تحریریه است و توصیه شخصی سرمایهگذاری محسوب نمیشود.