کالینز مسیر نرخ بهره را از آنچه «در نظر داشتم» سفتتر دید؛ چرا پیوستن صدای میانهروی بوستون به اردوگاه سفتکردن مهم است؟
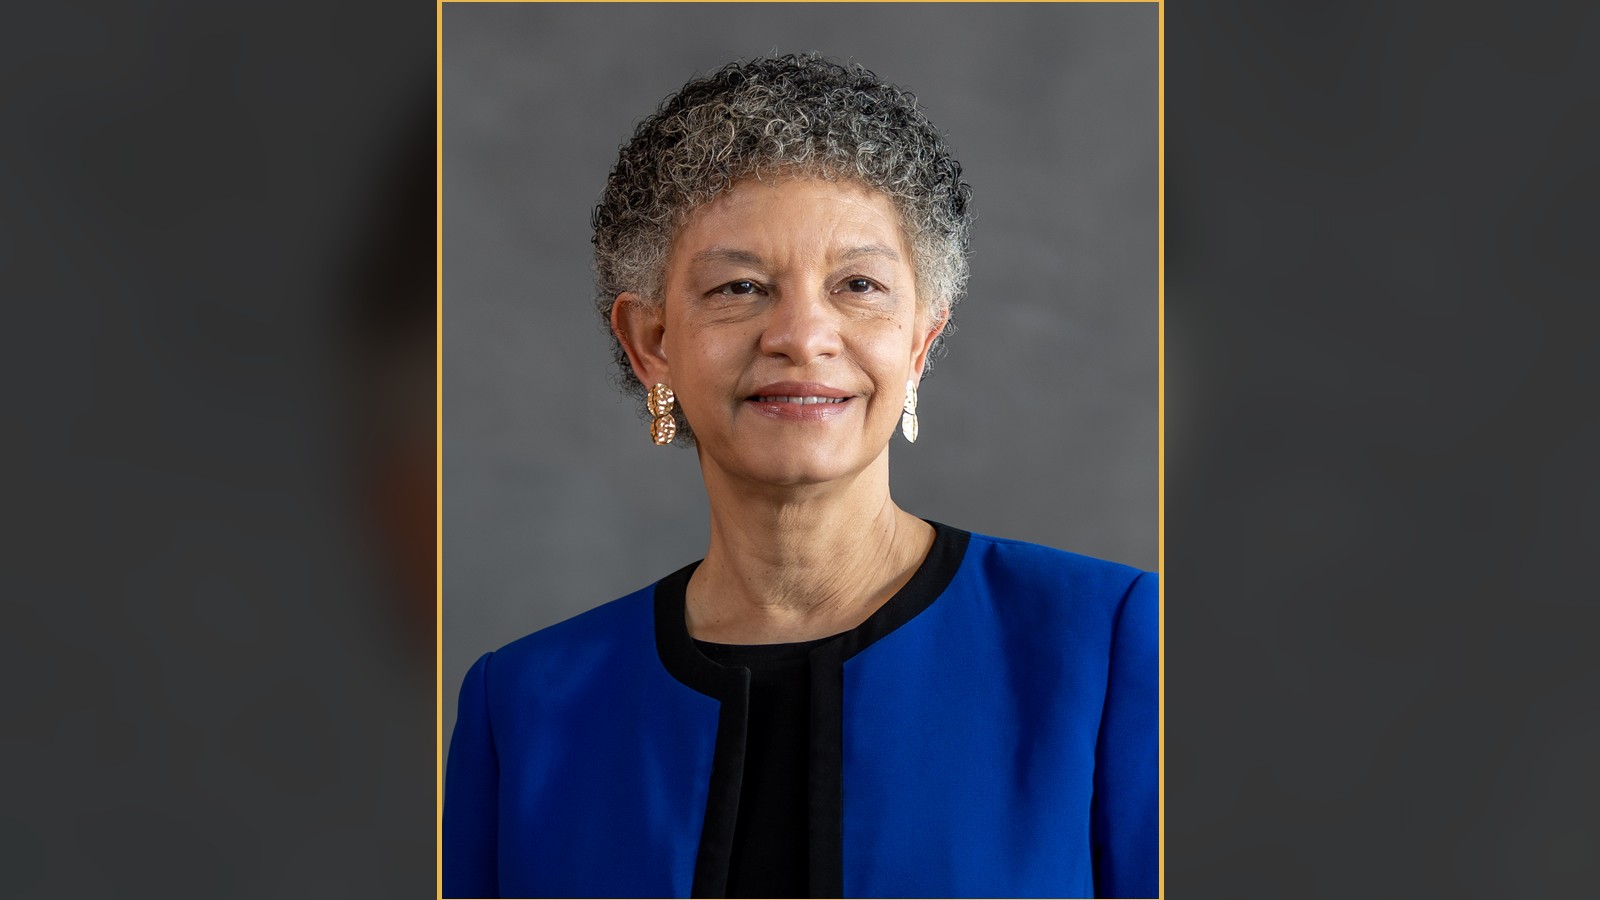
سوزان کالینز، رئیس فدرال رزرو بوستون، روز جمعه در گفتوگو با تلویزیون بلومبرگ گفت جهت سیاست پولی «روشن» است و «بهزودی» سفتکردن بیشتر مناسب خواهد بود؛ او حتی از برآورد قبلی خودش هم جلوتر رفت و گفت شاید «مسیر سیاستیِ کمی سفتتری از آنچه چند ماه پیش در نظر داشتم» لازم باشد. این حرفها چند ساعت پس از انتشار شاخص قیمت تولیدکنندهٔ اکتبر زده شد — گزارشی که تیترش نرمتر از انتظار بود، اما پاکترین سنجهٔ هستهاش هیچ کندشدنی نشان نداد. کالینز در سخنرانی صبح همان روزش در کنفرانس مسکن، از هر اظهارنظر پولی خودداری کرده بود؛ سیگنال، در مصاحبه آمد.
۱. چه اتفاقی افتاده است؟
کالینز جمعه برای کنفرانس مسکنی به میزبانی بانک منطقهای خودش به بوستون رفته بود. در نطق افتتاحیه، چارچوبش صرفاً مسکنی بود: نرخهای بالاتری که گاه برای خنککردن اقتصاد و مهار تورم لازماند، در کوتاهمدت خرید و ساخت خانه را گرانتر میکنند، اما در بلندمدت قیمتهای باثبات محیط قابلپیشبینیای میسازند که به بازار مسکن سود میرساند؛ و او صراحتاً از ورود به چشمانداز سیاست پولی خودداری کرد. اما در مصاحبهٔ تلویزیون بلومبرگ در حاشیهٔ همان رویداد، رویترز گزارش داد که او گفت جهت حرکت سیاست پولی روشن است، بهزودی سفتکردن بیشتر مناسب است و — به دلیل دادههای تورمی اخیر که «چندان دوستانه نبودهاند» و نشانههای گستردهشدن فشار قیمت — ممکن است مسیر مناسب، کمی سفتتر از برآورد چند ماه پیش خودش باشد. او همچنین گفت بازارهای مالی به نظر میرسد خوب کار میکنند.
۲. علت اقتصادی یا سیاسی چیست؟
سه دادهٔ هفته پشت این بازبینی نشسته است. CPI اکتبر در سهشنبه داغتر از اجماع آمد (تیتر +۰٫۴٪، هسته +۰٫۳٪ برای سومین ماه پیاپی)؛ PPI جمعه تیتر نرمتری داشت (+۰٫۳٪)، اما هستهٔ بدون غذا، انرژی و تجارت +۰٫۵٪ رشد کرد — دقیقاً همان «گستردهشدن فشار»ی که کالینز به آن اشاره میکند، چون این سنجه نوسان حاشیههای تجاری را حذف میکند و فشار زیرلایهای خدمات و کالاها را تمیزتر نشان میدهد. سوم، بازده اوراق بالا رفته است (۱۰ساله بالای ۵٫۱٪) و خود مقامهای فدرال این انقباض مالی را بخشی از سازوکار مهار میدانند — دیلی پنجشنبه آن را «بسیار خوشایند» خوانده بود. کالینز، که کنفرانسش مسکنی بود، هزینهٔ این مسیر را هم صریح دید: مسکن، نرخحساسترین بخش اقتصاد، اولین جایی است که سفتکردن به آن فشار میآورد؛ و او آگاهانه ثبات قیمت را بر آن هزینه مقدم دانست.
۳. دادهها چه میگویند؟
بازار پیش از این مصاحبه هم افزایش دسامبر را تقریباً قطعی میدانست (ربعواحد حدود ۸۷ تا ۸۸٪، نیمواحد حدود ۱۲ تا ۱۳٪ در CME FedWatch) و رویترز میگوید افزایش ژانویه هم در قیمتها هست. حرف کالینز این قاب را نشکست و شیفت اندازهگیریشدهای در احتمالات پس از مصاحبه در این ران راستیآزمایی نشد. آنچه حرف او تغییر میدهد، ترکیب اجماع است: در هفتهای که والر پروندهٔ نیمواحد را مشروط باز کرد، همک از موضع «محدودکننده» گفت و دیلی و ویلیامز از نیاز به سفتکردن بیشتر، حالا یک رئیس منطقهایِ میانهرو هم برآورد شخصی مسیرش را رو به بالا بازبینی میکند. به زبان ساده، بحث شورا دیگر «آیا افزایش دیگری میآید؟» نیست؛ «چقدر در مجموع و با چه سرعتی؟» است — و کالینز به نیمهٔ «بیشتر از برآورد قبلی» آن بحث وزن داد، بدون آنکه وارد نیمهٔ «با چه گامی در دسامبر» شود.
۴. پیامدها چیست؟
برای نشست ۸–۹ دسامبر: این مصاحبه پروندهٔ ربعواحد را تکان نمیدهد و به پروندهٔ نیمواحد هم سوخت مستقیمی نمیرساند، چون کالینز هیچ اندازهٔ گامی را نام نبرد. وزنش در افق پس از دسامبر است: اگر مسیر تجمعیِ مورد انتظارِ مرکز شورا هم رو به بالا بازبینی شود، سناریوی «یک افزایش و توقف طولانی» ضعیفتر و سناریوی «دسامبر + ژانویه» — همان که بازار در حال قیمتگذاریاش است — به موضع پیشفرض شورا نزدیکتر میشود. برای مسکن و وامگیرندگان: پیام کالینز از دل کنفرانس مسکن تلخ و روشن است — تسکین نرخ وام مسکن از مسیر تغییر موضع فدرال، در افق نزدیک نمیآید؛ خود او هزینهٔ کوتاهمدت بر خرید و ساخت را پذیرفت و آن را بهای ثبات بلندمدت دانست. برای بازارها: با بازده ۱۰ساله بالای ۵٫۱٪ و نزدکِ نیمروز جمعه پایینتر از ۱٫۵٪- (ادامهٔ هضم PPI و آشفتگی انویدیا)، صدای مرکز شورا که از مسیر سفتتر میگوید، بهانهٔ تازهای برای چرخش خوشبینانه نمیسازد.
۵. چه چیزی هنوز قطعی نیست؟
اول، کالینز زمان و اندازه را باز گذاشت: «بهزودی» میتواند دسامبر باشد یا ژانویه، و «کمی سفتتر» کمّی نیست. دوم، او در این مصاحبه دربارهٔ دادههای بعدی — PCE بیستوپنجم نوامبر و صورتجلسهٔ ۱۸ نوامبر — شرطی نگذاشت؛ معلوم نیست اگر PCE نرم بیاید، این بازبینی سر جایش میماند یا نه. سوم، خروجیهای بعدی امروز هنوز میتوانند قاب روز را کامل کنند: دیلی پس از این مصاحبه در لاسوگاس یک پله جلوتر رفت و جفرسون ساعت ۱۹:۰۰ سخن میگوید؛ بومن هم ساعت ۱۰:۵۰ در موضوع نظارت سخن گفت و خروجی پولیای از او راستیآزمایی نشد. چهارم، وضعیت رأی چرخشی کالینز در FOMC سال ۲۰۲۶ در این ران از منبع رسمی دوباره چک نشد و در متن هم ادعایی دربارهاش نشده است.
۶. جمعبندی تحلیلی
اهمیت کالینز در جهت حرفش نیست — جهت را بازار از سهشنبه میدانست — در این است که چه کسی و کجا آن را گفت: رئیس میانهروی بوستون، روی صحنهٔ کنفرانس مسکن، چند ساعت پس از یک PPI با تیتر نرم، بهجای آنکه تیتر نرم را بهانهٔ احتیاط کند، برآورد شخصی مسیرش را سفتتر کرد و هزینهاش برای مسکن را هم صریح پذیرفت. این همان لحظهای است که اجماع یک هفتهٔ دادهٔ داغ، از جناحهای شورا به مرکزش میرسد. پایش بعدی: خروجی جفرسون امروز، صورتجلسهٔ FOMC در ۱۸ نوامبر، و PCE در ۲۵ نوامبر — داور واقعیِ اینکه «کمی سفتتر» کالینز به چند افزایش تبدیل میشود.
منابع: رویترز (Michael S. Derby)، ۱۳ نوامبر ۲۰۲۶، «Fed's Collins says more rate hikes are coming, Bloomberg Television reports»؛ سخنرانی افتتاحیهٔ کالینز در کنفرانس مسکن فدرال رزرو بوستون، ۱۳ نوامبر ۲۰۲۶؛ ادارهٔ آمار کار آمریکا (BLS)، شاخص قیمت تولیدکنندهٔ اکتبر ۲۰۲۶ (USDL 26-1687)؛ قیمتگذاری CME FedWatch از مسیر رویترز.