درخواستهای بیکاری روی ۲۰۰ هزار ماند؛ بازار کاری که نه اخراج میکند، نه استخدام
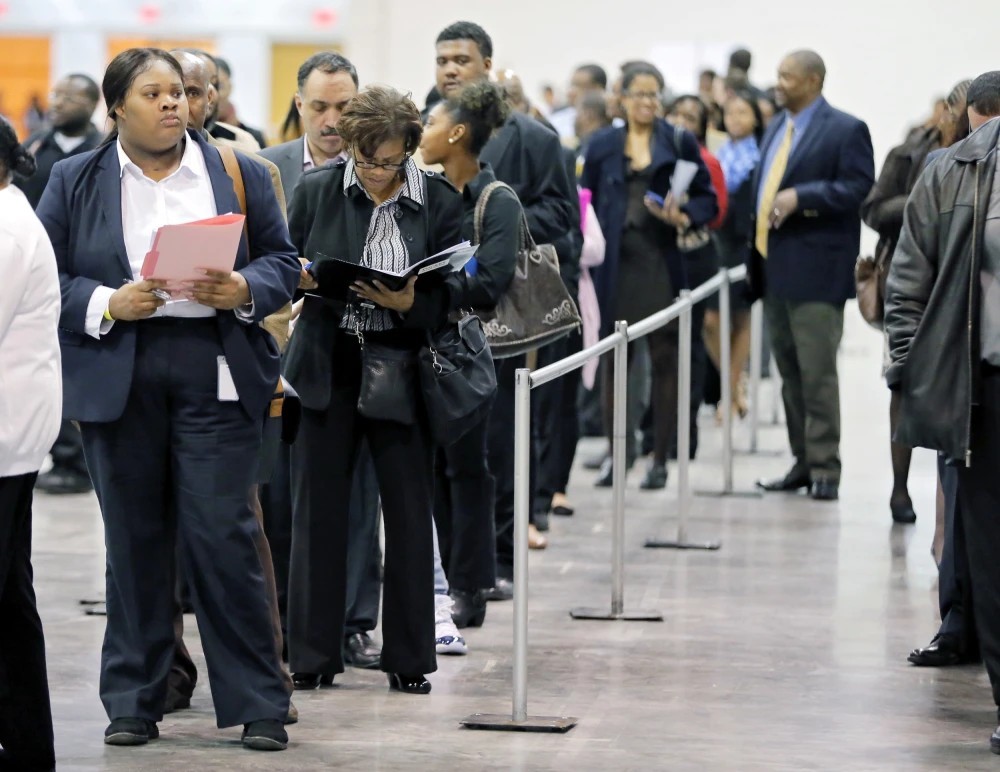
وزارت کار آمریکا روز پنجشنبه اعلام کرد درخواستهای اولیهٔ بیمهٔ بیکاری در هفتهٔ منتهی به ۷ نوامبر به ۲۰۰ هزار رسید؛ ۹ هزار بیشتر از هفتهٔ پیش، اما کمی بالاتر از اجماع ۱۹۵ هزاری رویترز. عدد تیتر بهتنهایی گمراهکننده است: میانگین چهار هفتهای این شاخص — که نوسان هفتگی را صاف میکند — دقیقاً روی ۱۹۵٬۲۵۰ ثابت ماند و درخواستهای ادامهدار هم کم شد. تصویر واقعی بازار کار را باید در این ترکیب خواند: شرکتها اخراج نمیکنند، اما استخدام تازه هم کند پیش میرود.
چه شد؟
هفتهٔ پیش خودش از ۱۸۹ هزار به ۱۹۱ هزار تجدیدنظر شده بود، پس بخشی از جهش ۹ هزاری امروز، جبران همان بازبینی است. درخواستهای اولیهٔ تعدیلنشده ۲۰۶٬۹۸۲ ثبت شد؛ ۱۶٫۲ درصد بیشتر از هفتهٔ قبل، حرکتی عمدتاً فصلی پیش از فصل تعطیلات. درخواستهای ادامهدار — کسانی که همچنان مزایا میگیرند — در هفتهٔ منتهی به ۳۱ اکتبر با ۲۰ هزار کاهش به ۱٫۶۹۷ میلیون رسید، میانگین چهار هفتهای آنها ۱٬۷۰۷٬۷۵۰ شد و نرخ بیکاری بیمهشده روی ۱٫۱ درصد ماند. برای مقایسه، درخواستهای اولیه در هفتهٔ مشابه سال گذشته ۲۲۸ هزار بود.
دادهها چه میگویند؟
از اواسط سپتامبر، درخواستهای اولیه پیوسته روی ۲۰۰ هزار یا پایینتر ماندهاند و در اواسط ژوئیه حتی ۱۸۹ هزار لمس شد؛ کمترین سطح از سال ۱۹۶۹. این یعنی سمت «اخراج» بازار کار آرام است. اما سمت «استخدام» داستان دیگری دارد: میانهٔ مدت بیکاری در اکتبر به ۱۱٫۹ هفته رسید، از ۱۱٫۵ هفته در سپتامبر، و طولانیترین از نوامبر ۲۰۲۱ شد. این دادهٔ هفتگی مکمل گزارش اشتغال اکتبر است (تحلیل ۱۷۸ اتاق) که در آن ۱۶۵ هزار شغل تازه ساخته شد و نرخ بیکاری ۴٫۱ درصد ماند؛ کنار هم، تصویر یک بازار کار کمتحرک کامل میشود: ورود به بیکاری کم، خروج از آن کند.
چرا مهم است؟
برای فدرال رزرو، این ترکیب یعنی بازار کار نه سیگنال رکود میدهد و نه فشار دستمزدی تازه میسازد. وقتی اخراجها پاییناند، کمیته میتواند تمرکزش را روی تورم نگه دارد — همانطور که بعد از تورم داغتر از انتظار اکتبر، مقامهای فدرال از افزایشهای بیشتر نرخ گفتند و بازار برای دسامبر افزایش ۲۵ واحد پایهای را با احتمال حدود ۸۷ تا ۹۱ درصد قیمت گذاشته است. دادهٔ امروز هیچکدام از دو سو را تکان نمیدهد.
پیامدها چیست؟
برای خانوارها، ریسک اصلی عوض شده است: شاغلان امنیت شغلی بالایی دارند، اما هر کس کارش را از دست بدهد، پیدا کردن کار تازه برایش طولانیتر از سه سال گذشته طول میکشد؛ فشار اقتصادی از کانال «مدت بیکاری» میآید، نه از موج اخراج. برای بازارها، این گزارش خنثی است: نه بهانهای برای تغییر قیمتگذاری نرخ بهره میدهد و نه نشانهای از ترک خوردن بازار کار. برای دولت، ماندن درخواستها زیر سطح سال گذشته در آستانهٔ فصل خرید تعطیلات، از مصرف حمایت میکند.
چه چیزی هنوز قطعی نیست؟
یک هفتهٔ ۹ هزارتایی، در برابر میانگین چهار هفتهای ثابت، نویز است؛ و تجدیدنظرها در این شاخص کم نیستند — هفتهٔ پیش ۲ هزار بالا رفت. مدت بیکاری هم از نظرسنجی خانوار میآید و ماهبهماه نوسان دارد. داوری محکمتر دربارهٔ سمت استخدام به گزارش اشتغال نوامبر و دادهٔ بعدی فرصتهای شغلی (JOLTS) نیاز دارد.
نتیجهگیری تحلیلی
بازار کار آمریکا در تعادل «اخراج کم، استخدام کم» قفل شده است: نه آن موج اخراجی در کار است که فدرال رزرو را به سمت کاهش نرخ هل دهد، نه آن رونق استخدامی که نگرانی تورمی تازه بسازد. ریسک ماههای آینده، اگر بیاید، از طولانیشدن صف بیکاران میآید — و دقیقاً به همین دلیل، این شاخص را باید با میانگین چهار هفتهای خواند، نه با تیتر یک هفته.
منابع: وزارت کار آمریکا (DOL)، گزارش هفتگی درخواستهای بیمهٔ بیکاری، پنجشنبه ۱۲ نوامبر ۲۰۲۶؛ رویترز (اجماع بازار و میانهٔ مدت بیکاری در گزارش اشتغال اکتبر ادارهٔ آمار کار).