ثابت نگه داشتند، اما از دو افزایش دیگر گفتند؛ نقشهٔ راه تازهٔ فدرال رزرو برای وام و نرخ بهره چیست؟
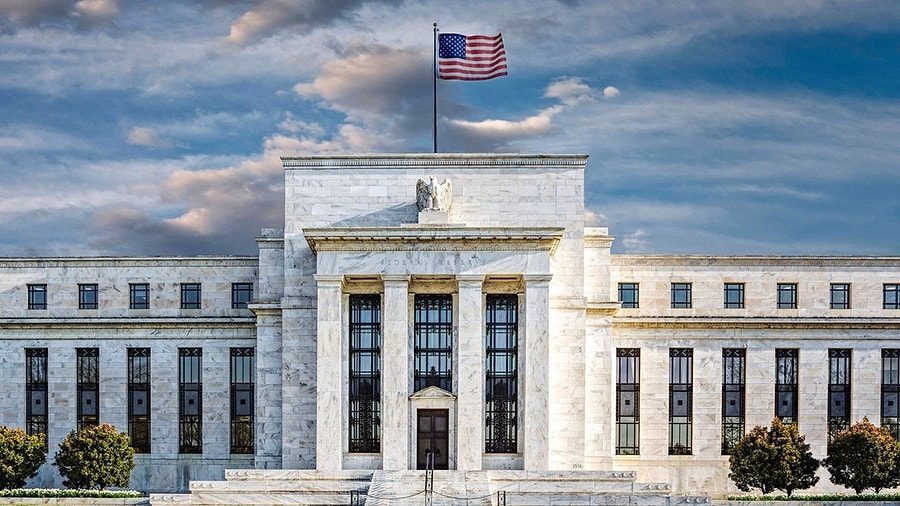
فدرال رزرو چهارشنبه نرخ را ثابت نگه داشت، اما جمعه — در نخستین روز پس از پایان دورهٔ سکوت — سه مقام ارشد آن با صراحتی کمسابقه از افزایشهای بعدی گفتند؛ صریحترین آنها لوری لوگان بود: دستکم دو افزایش دیگرِ ۲۵ واحد پایهای. برای خانوار آمریکایی، معنای عملی این نقشهٔ راه ساده است: دورهٔ وام ارزانتر به این زودی برنمیگردد.
۱) چه اتفاقی افتاده است؟
کمیتهٔ بازار آزاد در نشست ۲۷–۲۸ اکتبر با رأی ۱۰ به ۲ نرخ هدف وجوه فدرال را در بازهٔ ۳٫۷۵ تا ۴ درصد نگه داشت؛ دو مخالف خواهان افزایش فوری بودند (منبع: بیانیهٔ فدرال رزرو، ۲۸ اکتبر). جمعه ۳۰ اکتبر، لوگان در سخنرانی آمادهشده برای Davidson College گفت با چشمانداز فعلی «روشن است که کمیته باید دستکم دو افزایش ۲۵ واحد پایهای دیگر اعمال کند» و پس از آن مکث و ارزیابی معنا دارد. موسالم در نیویورک گفت تشدید بیشتر «لازم است و بهزودی» و بارکین در مصاحبهای جهت حرکت نرخها را «نسبتاً روشن» خواند و اختلاف را فقط بر سر سرعت دانست (هر سه به نقل از رویترز، ۳۰ اکتبر).
۲) علت اقتصادی چیست؟
تورم هنوز بالاتر از هدف ۲ درصدی است: PCE سپتامبر +۳٫۶٪ سالانه و هسته +۳٫۱٪ (BEA، ۲۹ اکتبر). همزمان رشد فصل سوم +۳٫۴٪ و بیکاری ۴٫۲٪ است؛ یعنی از نگاه این سه مقام، اقتصاد آنقدر قوی است که بدون سیاست انقباضیتر، تورم خودبهخود پایین نمیآید. منطق موسالم زمانی است: گامهای کوچک امروز، ارزانتر از جهشهای بزرگ فرداست — اگر انتظارات تورمی از لنگر خارج شود.
۳) دادهها چه میگویند؟
این مواضع با تصویر دادههای هفته سازگار است: ECI نشان داد رشد دستمزد کند شده (دستمزد واقعی −۰٫۶٪ سالانه)، اما شاخصهای قیمتیِ پیشنگر — قیمتهای پرداختی PMI شیکاگو در بالاترین سطح از دسامبر ۲۰۲۱ و قیمت فروش PMI ترکیبی در بالاترین سطح از اوت ۲۰۲۲ — از فشار تازه خبر میدهند. بازار آتی نیز افزایش دسامبر را محتملترین سناریو میداند، هرچند برآورد احتمال آن میان منابع بین حدود ۷۳ تا ۸۵ درصد متفاوت است؛ این اختلاف خود نشان میدهد قیمتگذاری بازار هنوز قطعی نیست و این اعداد «انتظار بازار»اند، نه تصمیم.
۴) پیامدها چیست؟
برای خانوارها: نرخ وام مسکن و کارت اعتباری — که با نرخ سیاستی فدرال یکی نیستند، اما از بازده اوراق و انتظارات اثر میگیرند — بالا میمانند و رؤیای ریفایننس ارزان عقب میافتد. برای کسبوکارها: تأمین مالی گرانتر، اما تقاضای مصرفی هنوز محکم است (مخارج مصرفی فصل سوم +۳٫۸٪). برای سیاست: این مواضع سه روز مانده به انتخابات میاندورهای منتشر میشود و فدرال رزرو آگاهانه وارد هفتهٔ انتخابات نمیشود — نشست بعدی ۸–۹ دسامبر است، پس از انتخابات.
۵) چه چیزی هنوز قطعی نیست؟
لوگان یک رأی از دوازده رأی است؛ موسالم امسال رأی ندارد. رئیس، کوین وارش، همچنان از راهنمایی پیشنگر پرهیز میکند و تصمیم دسامبر به دو دادهٔ بزرگ وابسته است: اشتغال اکتبر (۶ نوامبر) و CPI اکتبر (۱۰ نوامبر). سناریوی مخالف — دو گزارش ضعیف پیاپی — میتواند همین نقشهٔ راه را بازنویسی کند.
۶) جمعبندی تحلیلی
پیام جمعه این است: «ثباتِ اکتبر، مکث نبود؛ فاصلهٔ تنفسی بود». پرسش اصلی دیگر «افزایش یا کاهش» نیست، بلکه «چند افزایش و با چه سرعتی» است. شاخص پایش بعدی: گزارش اشتغال جمعه ۶ نوامبر، ساعت ۰۸:۳۰ به وقت شرق آمریکا.
برای دریافت گزارشهای تحلیلی روزانه و نسخهٔ کامل دادهها، کانالهای اتاق تحلیل اقتصاد آمریکا را دنبال کنید.
مشخصات انتشار: تاریخ انتشار ۳۱ اکتبر ۲۰۲۶؛ منابع: رویترز (۳۰ اکتبر ۲۰۲۶)؛ متن سخنرانیهای فدرال رزرو دالاس و سنتلوئیس؛ بیانیهٔ FOMC ۲۸ اکتبر؛ BEA (تورم PCE سپتامبر). عکس: آرشیوی.