بدترین روز والاستریت از ژوئن: نزدک ۳٫۸٪ ریخت؛ آیا صورتحساب هوش مصنوعی سررسید شده است؟
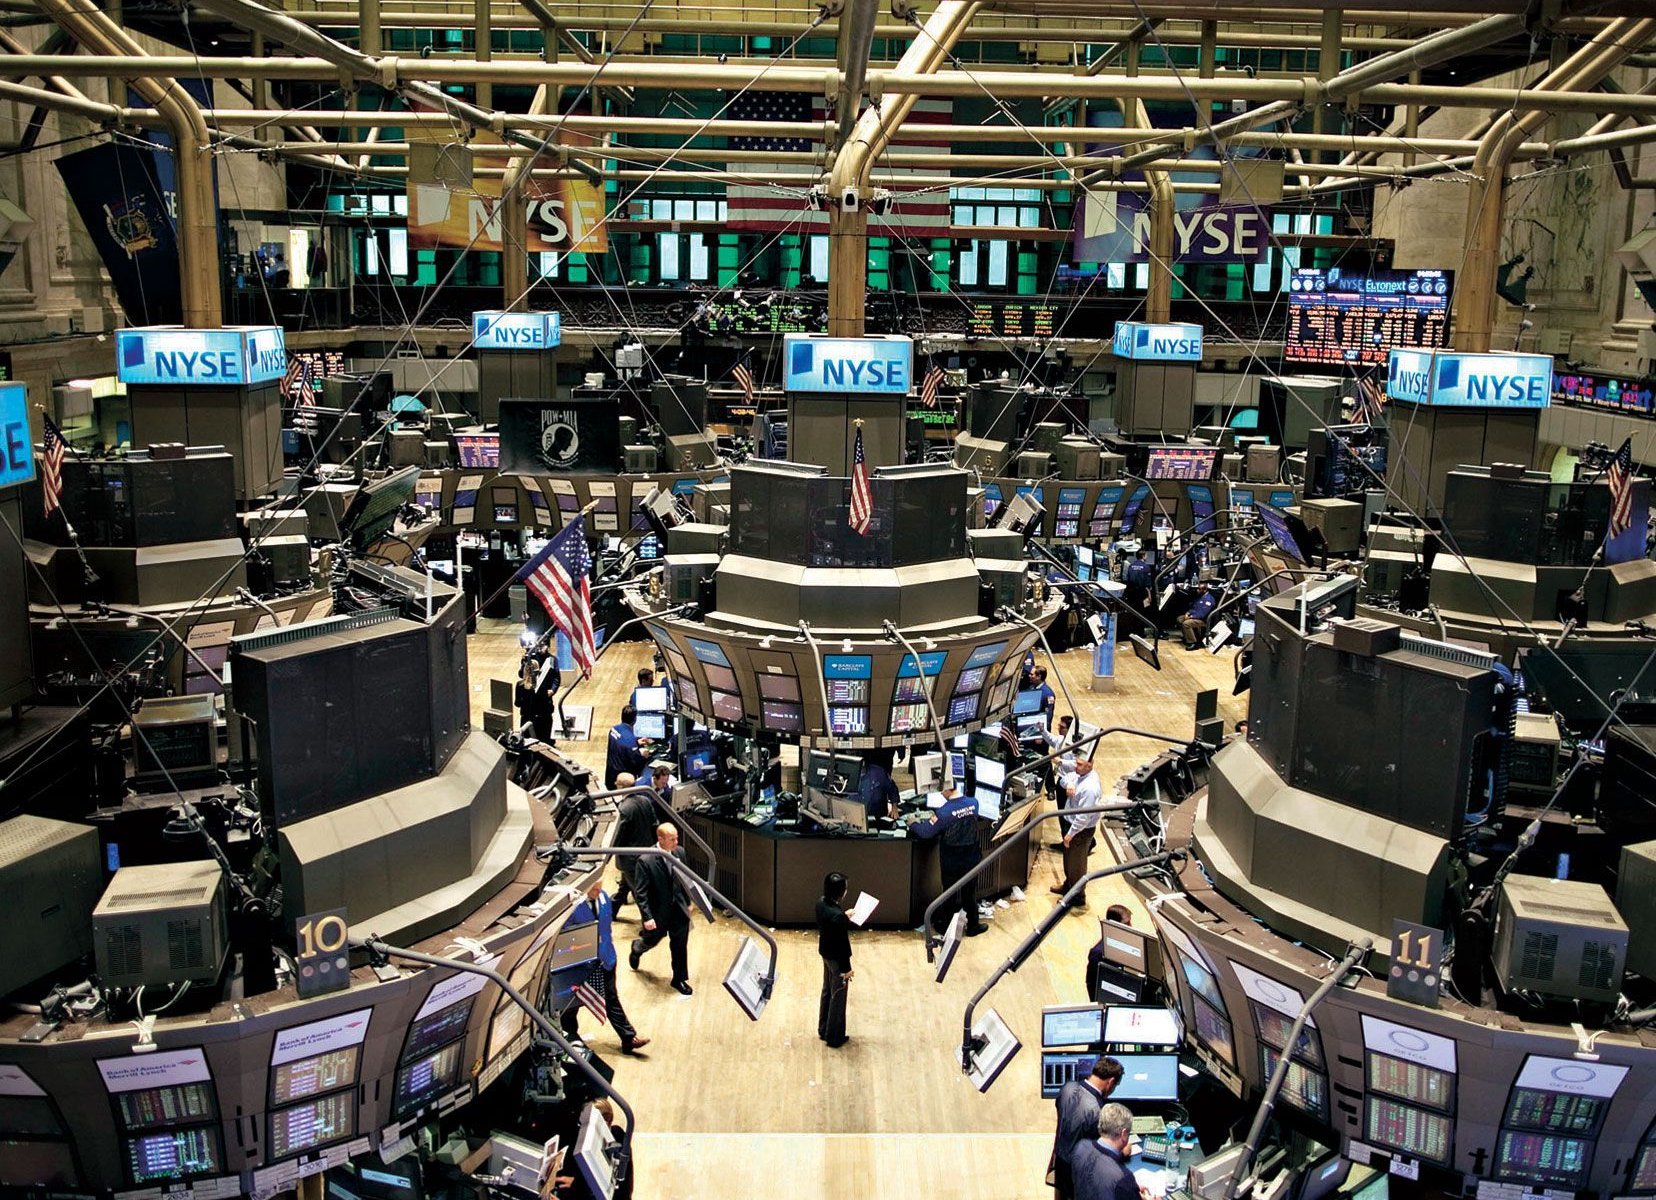
جمعه، در آخرین روز معاملاتی ماه اکتبر و واپسین جلسه پیش از انتخابات میاندورهای، والاستریت سنگینترین ریزش خود از ژوئن را دید: نزدک بیش از ۳٫۸ درصد سقوط کرد، S&P 500 حدود ۲٫۵ درصد پایین آمد و شاخص سازندگان تراشه ۹ درصد ریخت. اینتل، غول قدیمی نیمههادی، بیش از ۳۰ درصد از ارزشش را در یک روز از دست داد. محرک، خبر تازهای از اقتصاد کلان نبود؛ همان پرسشی بود که سه روز است بازار را میلرزاند و حالا به کل بازار سرایت کرده است: صدها میلیارد دلار هزینه زیرساخت هوش مصنوعی دقیقاً کی و چقدر بازده میدهد؟
چه اتفاقی افتاده است؟
ریزش از صبح پلهپله عمیق شد. ساعت ۹:۵۳ صبح به وقت شرق آمریکا، نزدک ۲٫۲۱ درصد و S&P 500 حدود ۱٫۲۲ درصد پایین بودند؛ ساعت ۱:۲۰ بعدازظهر افت نزدک به ۳٫۱ درصد رسید و در پایان معاملات، نزدک بیش از ۳٫۸ درصد و S&P 500 حدود ۲٫۵ درصد پایینتر بسته شدند — بدترین روز هر دو شاخص از ژوئن. داوجونز هم حدود ۷۷۰ واحد (نزدیک ۱٫۵ درصد) افت کرد که بدترین روزش از ژوئیه است.
در قلب ریزش، نیمههادیها بودند: شاخص تراشهسازان ۹ درصد سقوط کرد. اینتل بیش از ۳۰ درصد ریخت و بزرگترین سقوط یکروزه تاریخش را ثبت کرد؛ انویدیا ۵٫۶ درصد و AMD در قرائت صبح ۹٫۳ درصد پایین آمدند؛ دل و HP، سازندگان رایانه شخصی، حدود ۹ درصد افت کردند. رویترز برآورد کرد نزدک-۱۰۰ فقط در ماه اکتبر بیش از ۲ تریلیون دلار ارزش بازار از دست میدهد و خود شاخص در این ماه بیش از ۵٫۸ درصد پایین آمده است. نزدک اکنون حدود ۹ درصد پایینتر از رکورد تاریخی اوایل همین ماه ایستاده است.
اما تصویر، ریسکگریزی سراسری نبود: بخشهای دفاعی — کالاهای اساسی مصرفی و بهداشت — صبح سبز بودند، شاخص انرژی S&P در طول روز به رکورد تاریخی رسید و سرمایهگذاران به اوراق خزانهداری پناه بردند؛ بازده اوراق ۱۰ساله تا حدود ۴٫۹ درصد پایین آمد و در مسیر بزرگترین افت ماهانه از دسامبر ۲۰۲۳ قرار گرفت.
علت چیست؟
علت اول، بازقیمتگذاری معامله هوش مصنوعی است. در سه روز گذشته، یک الگو تکرار شده است: آلفابت پنجشنبه ۱۲٫۶ درصد سقوط کرد چون جریان نقد آزادش برای دومین فصل پیاپی منفی شد؛ آمازون پنجشنبهشب نشان داد جریان نقد آزاد دوازدهماههاش به منفی ۴۲٫۴ میلیارد دلار چرخیده است؛ متا از برنامه تأمین مالی ۹۷٫۵ میلیارد دلاری برای هوش مصنوعی گفت و مایکروسافت از فروش حدود ۲۵ میلیارد دلار اوراق خبر داد. مورگان استنلی برآورد میکند هزینهکرد زیرساخت هوش مصنوعی سال آینده از یک تریلیون دلار بگذرد و جیپیمورگان رقم امسال را حدود ۹۰۰ میلیارد دلار میداند. بازار دیگر از «رشد هزینه» هیجانزده نمیشود؛ رسید بازده میخواهد — و اینتل نشان داد آنکه از چرخه جا بماند، جریمهاش حتی سنگینتر است: راهنمای ضعیف فصل چهارم و هشدار رکود بازار رایانه شخصی، سهمی را که امسال حدود ۷۰ درصد رشد کرده بود، یکسوم ارزان کرد.
علت دوم، نرخ بهره است. دادههای پنجشنبه — رشد ۳٫۴ درصدی GDP فصل سوم و تورم PCE ۳٫۶ درصدی سپتامبر — اقتصاد «داغتر از آنکه فدرال رزرو راحت باشد» را نشان داد و جمعه سه رئیس فدرال همصدا شدند: لوری لوگان از دالاس گفت بانک مرکزی «دستکم دو افزایش دیگر» لازم دارد؛ آلبرتو موزالم از سنتلوئیس افزایش را «بهزودی» لازم دانست؛ و تام بارکین از ریچموند گفت جهت سیاست «روشن» است و فقط سرعتش محل پرسش است. نرخ بالاتر یعنی تأمین مالی بدهیمحور دیتاسنترها گرانتر و توجیهپذیر کردنشان سختتر — دقیقاً همان نقطهای که معامله هوش مصنوعی امروز به آن حساس است.
دادهها چه میگویند؟
سه داده کنار هم معنادارند. نخست، تمرکز ریزش: افت عمدتاً در فناوری و نیمههادی بود، در حالی که انرژی رکورد زد و دفاعیها بالا رفتند؛ این الگوی «چرخش از یک معامله شلوغ» است، نه وحشت از رکود. دوم، پناه به اوراق: افت بازده ۱۰ساله در روز ریزش سهام، حرکت کلاسیک پرواز به کیفیت است، اما بازده همچنان نزدیک ۴٫۹ درصد است — بسیار بالاتر از چیزی که بازار در آغاز پاییز قیمت میگذاشت. سوم، مقیاس ماهانه: محو بیش از ۲ تریلیون دلار از نزدک-۱۰۰ در اکتبر، پس از رکوردهای اوایل ماه، یعنی بازار بخشی از خوشبینی سال را پس داده است، نه اینکه وارد بازار خرسی شده باشد؛ نزدک هنوز حدود ۹ درصد زیر رکوردش است و آلفابت و متا، نه کل بازار، در قلمرو خرسی (افت بیش از ۲۰ درصدی از سقف) قرار دارند.
پیامدها چیست؟
برای خانوارها، اثر مستقیم از مسیر ثروت و حسابهای بازنشستگی است: افت یکماهه نزدک یعنی ارزش پایینتر صندوقهای سهامی در 401(k)ها، درست در آستانه انتخابات. برای شرکتهای فناوری، هزینه سرمایه بالا میرود: انتشار اوراق در بازاری که بازده ۱۰سالهاش نزدیک ۴٫۹ درصد است و سرمایهگذاران اعتباری هم درباره بدهی هوش مصنوعی محتاط شدهاند، ارزان دیروز نیست. برای فدرال رزرو، معادله دوطرفه است: نوسان بازار بهخودیخود دلیل مکث نیست — لوگان صریحاً گفت نوسان اخیر نباید مقصد سیاست را عوض کند — اما اگر ریزش به تنگنای اعتباری بدل شود، محاسبه دسامبر عوض میشود. و برای انتخابات: این ریزش در آخرین جلسه پیش از رأیگیری سهشنبه رخ میدهد؛ تیم اقتصادی دولت باید در روزهای پایانی کارزار، همزمان از رشد ۳٫۴ درصدی GDP بگوید و پاسخگوی بدترین روز بازار از ژوئن باشد.
چه چیزی هنوز قطعی نیست؟
ارقام این گزارش، ارقام پایان معاملات جمعه به گزارش CNNاند. معلوم نیست این حرکت «تخلیه یک معامله شلوغ» است که با انتخابات و گزارش اشتغال جمعه آینده آرام میشود، یا آغاز بازقیمتگذاری عمیقتر بازده هوش مصنوعی؛ پاسخ را سود اپل در هفته آینده و انویدیا در میانه نوامبر روشنتر میکنند. و معلوم نیست همصدایی انقباضی جمعه موضع اکثریت FOMC است یا صدای بازهای کمیته؛ دو نفر از سه سخنران جمعه سال آینده رأیدهنده میشوند، نه امسال.
جمعبندی تحلیلی
جمعه ۳۰ اکتبر روزی بود که دو داستان هفته — «صورتحساب هوش مصنوعی» و «فدرال رزروی که هنوز کارش تمام نشده» — به هم رسیدند و بازار را به بدترین روزش از ژوئن رساندند. دادهها هنوز از «چرخش و بازقیمتگذاری» میگویند، نه از بحران: انرژی و دفاعیها بالا رفتند و اوراق خریدار داشت. پایش بعدی: نتیجه انتخابات سهشنبه و واکنش بازار به آن، گزارش اشتغال اکتبر در جمعه آینده، و اینکه آیا پس از انتخابات، خریدارانِ افت برمیگردند یا فروش ادامه پیدا میکند.
برای دریافت گزارشهای تحلیلی روزانه و نسخهٔ کامل دادهها، کانالهای اتاق تحلیل اقتصاد آمریکا را دنبال کنید.
مشخصات انتشار: تاریخ ۳۰ اکتبر ۲۰۲۶؛ منابع: CNN (گزارش بازار جمعه ۳۰ اکتبر ۲۰۲۶، بهروزشده پس از بستهشدن بازار)؛ رویترز (گزارشهای ۳۰ اکتبر ۲۰۲۶: محو ارزش نزدک-۱۰۰ در اکتبر، شاخص انرژی، سخنرانیهای لوگان، موزالم و بارکین)؛ آسوشیتدپرس (گزارش بازار ۳۰ اکتبر ۲۰۲۶). عکس: آرشیوی.